Когда трейдер видит цену ETH = 4 000 долларов на CEX и почти ту же цену в DEX, легко решить, что рынки устроены одинаково. Но за одной цифрой скрываются две разные машины. В order book цена возникает из встречных лимитных заявок и matching engine. В AMM цена выводится из состояния liquidity pool и математической функции. Поэтому одинаковый mid-price не означает одинаковую глубину, одинаковый slippage или одинаковую стоимость крупного исполнения.
Цена — это не точка, а функция от размера ордера
Пользователь интерфейса видит одну последнюю цену, но исполнение всегда происходит против доступной ликвидности. Если ордер маленький относительно глубины рынка, разница почти незаметна. Если ордер большой, он начинает сам двигать эффективную цену.
В CEX market order последовательно съедает несколько уровней order book. В AMM swap меняет баланс reserves внутри pool, поэтому каждая следующая единица актива становится дороже относительно предыдущей. В обоих случаях главная переменная — не только «цена сейчас», а глубина вокруг неё.
Mid-price, last price и execution price — разные величины
Mid-price обычно считают как середину между best bid и best ask. Last price — цена последней сделки. Execution price — фактическая средняя цена конкретного ордера. На спокойном ликвидном рынке они близки, но во время всплеска волатильности могут заметно разойтись.
Для анализа торгового результата execution price важнее красивого тикера. PnL считается по тому, по какой цене позиция реально открылась и закрылась, а не по тому значению, которое пользователь видел на экране за миллисекунду до отправки ордера.
Почему одинаковый spread не гарантирует одинаковое качество исполнения
Два рынка могут иметь spread 1 basis point, но совершенно разную глубину. На первом по обе стороны лежат миллионы долларов заявок. На втором best bid и ask выглядят тесно, но за ними почти нет объёма. Маленькая сделка увидит одинаковый UX; крупная — совершенно разный slippage.
CEX order book: очередь заявок с правилами приоритета
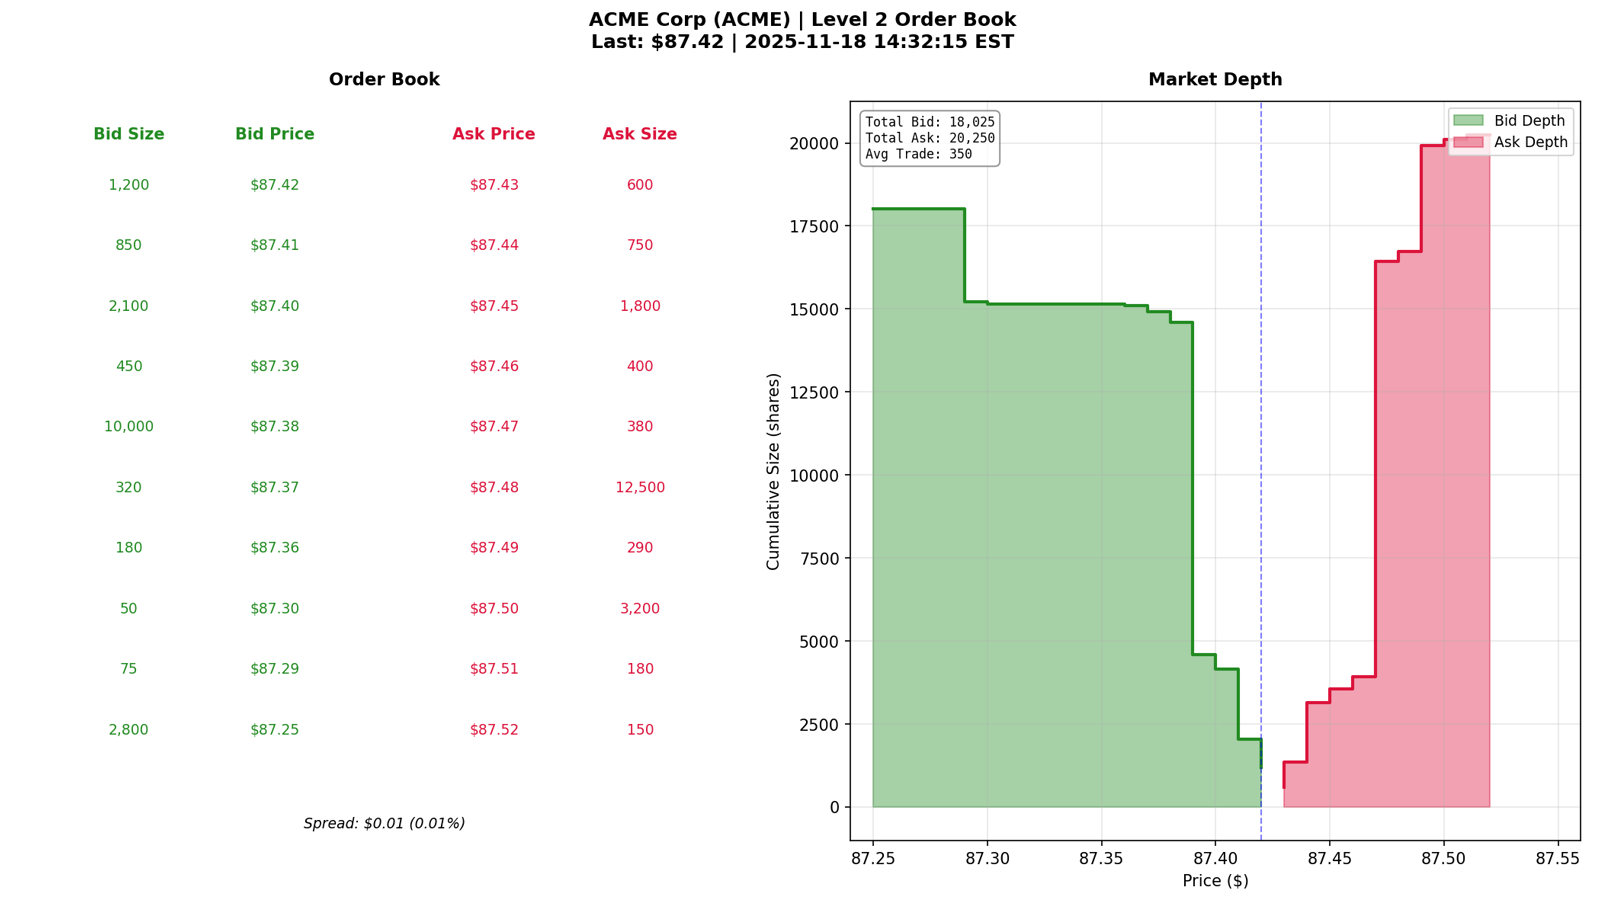
Centralized exchange хранит bids и asks внутри своей торговой системы. Bid — лимитная заявка купить по указанной цене или дешевле. Ask — продать по указанной цене или дороже. Matching engine сопоставляет совместимые заявки по правилам площадки.
Coinbase Exchange документирует price-time priority: более выгодная цена имеет приоритет, а среди заявок на одном price level раньше исполняется та, что появилась раньше. Это не универсальный закон всех бирж, но классическая модель limit order book.
Что такое best bid, best ask и spread
Best bid — самая высокая доступная цена покупки. Best ask — самая низкая доступная цена продажи. Разница между ними — spread. Когда market maker активно котирует обе стороны, spread обычно сужается. Когда риск растёт или liquidity providers отступают, spread расширяется.
- **Best bid:** ближайший покупатель к текущему рынку.
- **Best ask:** ближайший продавец.
- **Spread:** немедленная стоимость пересечения между двумя сторонами до дополнительных fees.
- **Depth:** сколько объёма доступно на следующих price levels.
Matching engine не «ищет лучшую цену в интернете»
Он работает только с заявками внутри конкретной площадки или связанной системы ликвидности. Поэтому BTC на двух CEX может иметь немного разную книгу. Arbitrageurs связывают рынки экономически, но технически каждый matching engine живёт собственной жизнью.
Market order платит за немедленность
Market order говорит бирже исполнить доступный объём прямо сейчас по лучшим существующим ценам. Он не гарантирует одну фиксированную цену. Если top-of-book объёма недостаточно, engine проходит глубже по книге.
Допустим, нужно купить 10 BTC. На ask 100 000 долларов доступно только 2 BTC, на 100 050 — ещё 3, на 100 120 — 5. Средняя цена будет выше best ask. Разница между ожидаемой и полученной ценой и есть один из практических вариантов slippage.
Limit order контролирует цену, но не гарантирует исполнение
Limit buy 100 000 долларов не должен исполниться выше установленного лимита. Зато рынок может уйти вверх, и заявка останется в книге. Пользователь меняет certainty of execution на certainty of price boundary.
Maker и taker — роли относительно ликвидности
Maker оставляет ликвидность в книге, если его limit order не пересекает существующую противоположную сторону. Taker немедленно забирает доступную ликвидность. Fee schedules бирж часто различают эти роли, потому что maker делает книгу глубже, а taker уменьшает доступный объём.
Depth chart полезнее одной строки цены
Order book можно свернуть в cumulative depth: сколько долларов можно купить или продать в пределах 10, 25, 50, 100 basis points от mid-price. Для крупного исполнения это гораздо полезнее, чем рейтинг биржи по общему 24h volume.
Reported volume не обязательно находится там, где нужен трейдеру. Миллиардный дневной turnover не гарантирует, что именно сейчас можно купить 5 миллионов долларов актива без заметного impact.
Ликвидность нужно измерять в том ценовом диапазоне и в тот момент, где реально будет исполняться ордер. Объём за сутки — фон, а не гарантия исполнения.
AMM: рынок без очереди лимитных заявок
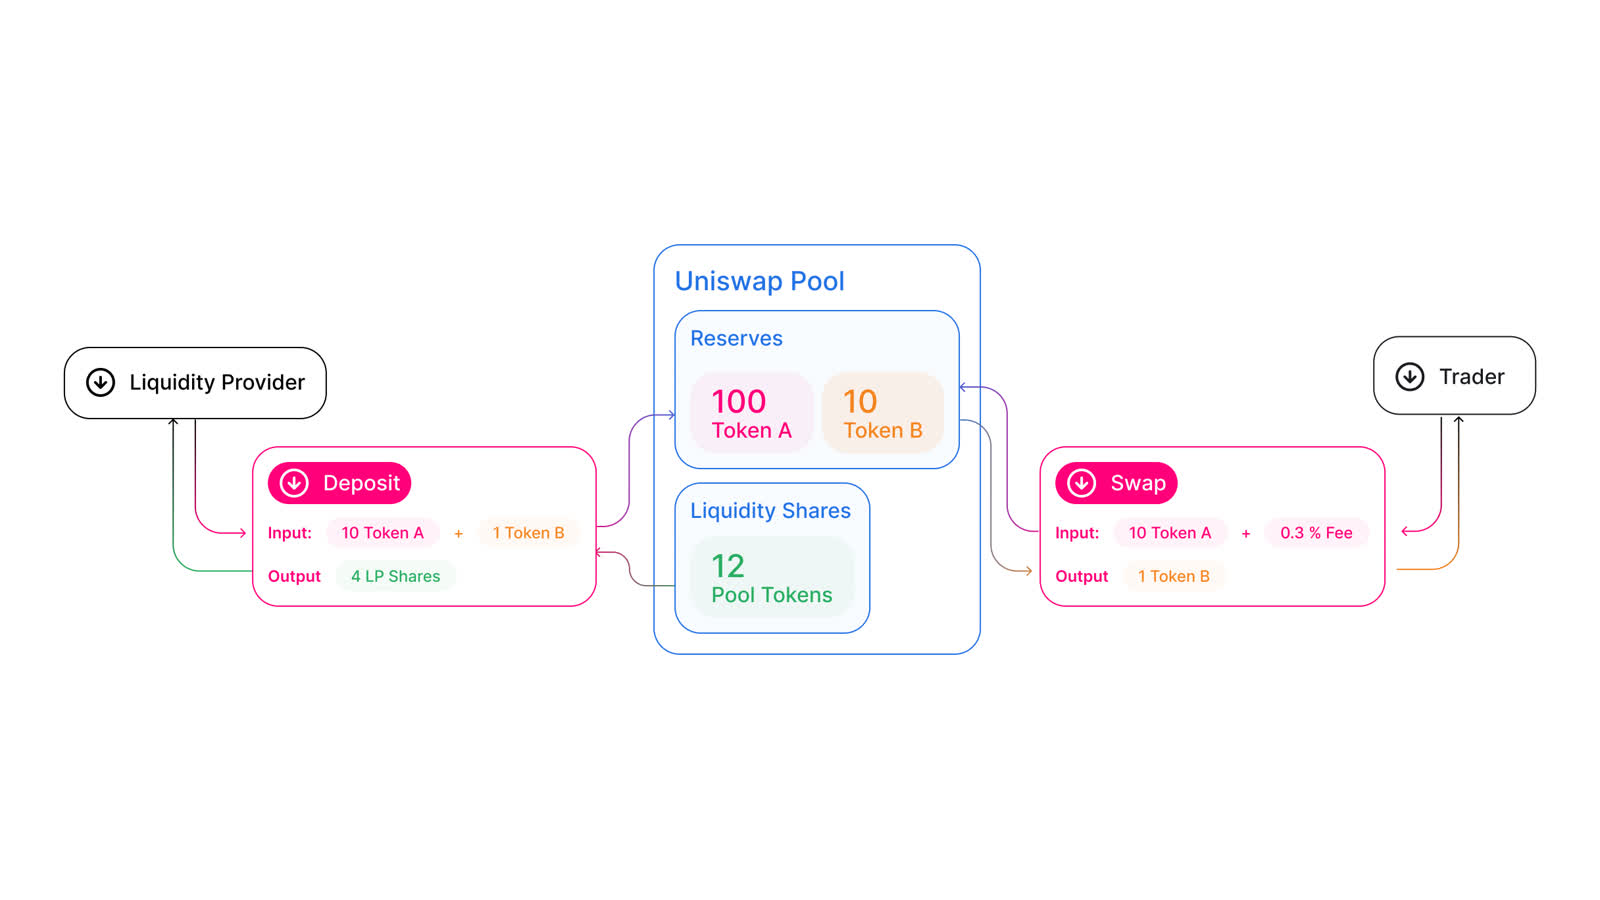
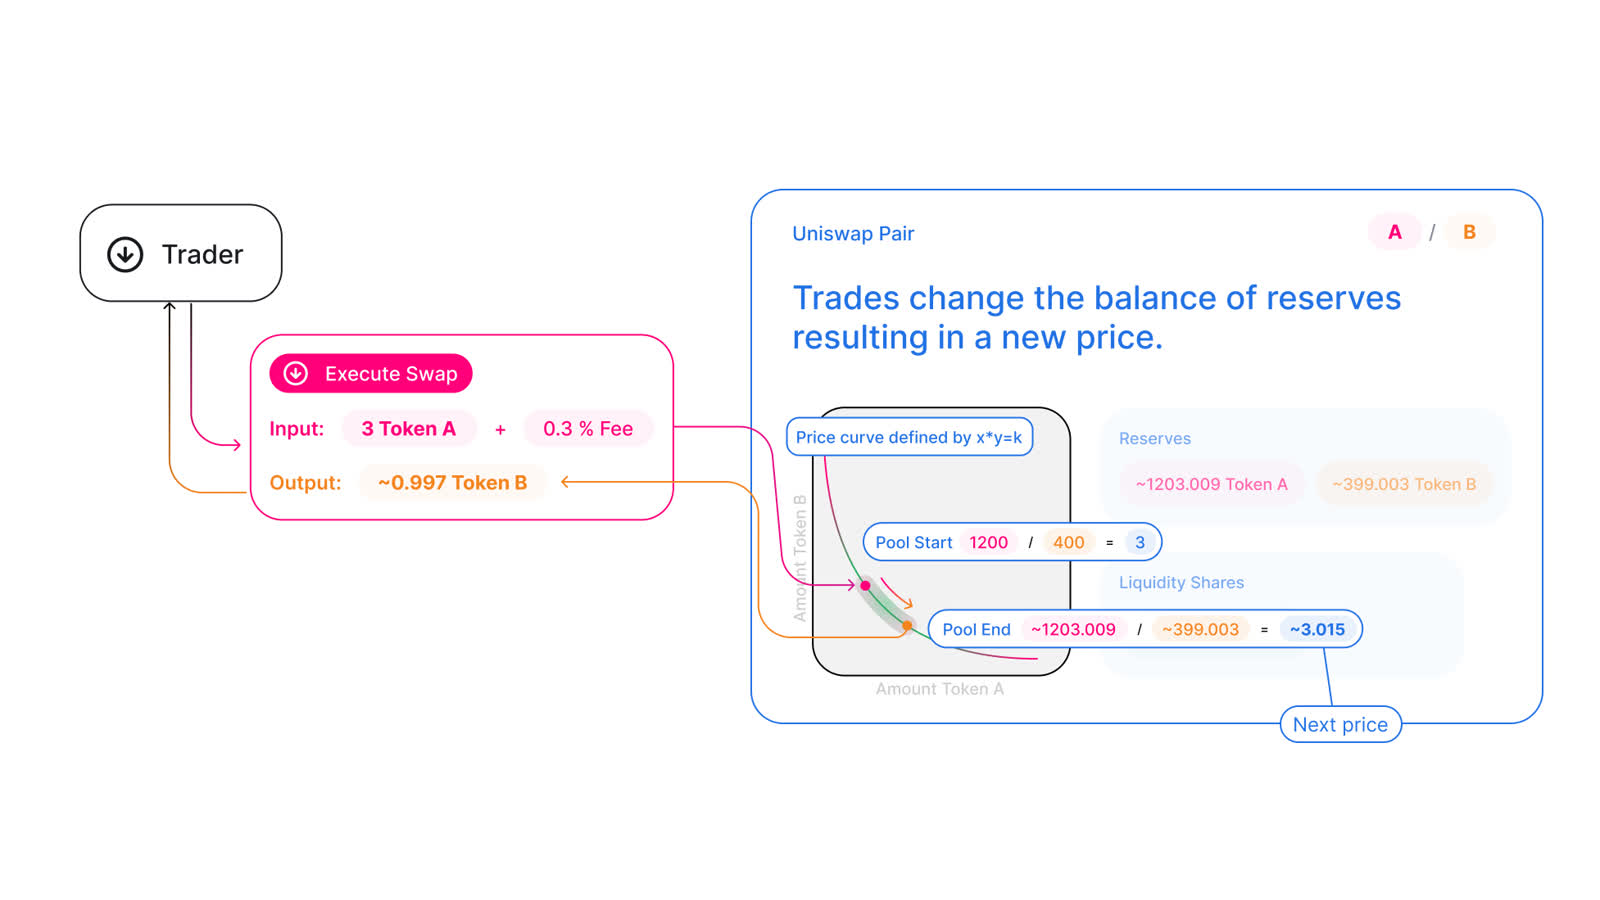
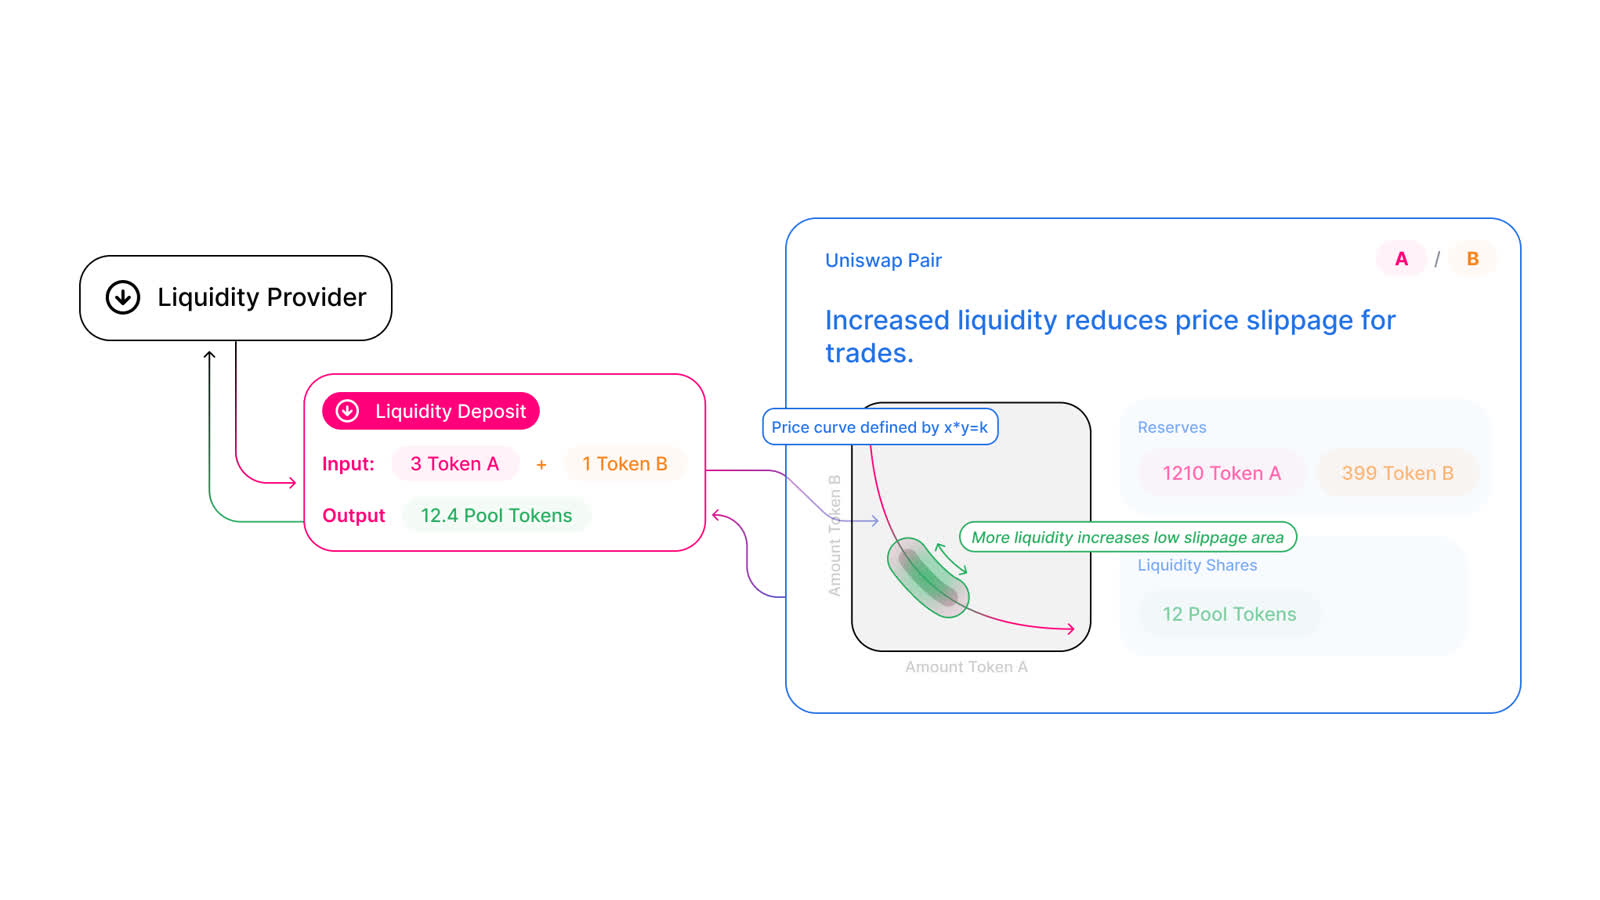
Automated Market Maker заменяет традиционную книгу функцией, которая связывает reserves двух активов. В Uniswap v2 классическая модель использует invariant x × y = k, где x и y — balances пары, а k — постоянное произведение с учётом механики fees.
Если трейдер покупает ETH из ETH/USDC pool, ETH reserve уменьшается, USDC reserve увеличивается. Соотношение reserves меняется, а вместе с ним меняется marginal price. Большой swap сам сдвигает цену вдоль кривой.
Constant product: почему следующая единица становится дороже
Представим pool с 100 ETH и 400 000 USDC. Упрощённый spot ratio соответствует 4 000 USDC за ETH. Но купить 20 ETH нельзя просто по 4 000 каждый. Чтобы сохранить invariant, reserve после swap должен находиться на той же constant-product curve, поэтому effective average price ухудшается по мере размера сделки.
x × y = k — не формула «справедливой стоимости»
AMM не знает новости, cash flow или фундаментальную стоимость. Он знает только reserves и правила контракта. Если внешний рынок сдвинул ETH с 4 000 к 4 200, arbitrage trader купит дешёвый ETH в pool или продаст туда дорогой до тех пор, пока pool price снова не приблизится к внешнему рынку после учёта fees.
Arbitrage связывает AMM с внешним рынком
AMM price не обновляется oracle-ом каждую секунду. Она меняется через trades. Если централизованный рынок двигается, arbitrageurs экономически заинтересованы совершить swap в pool, пока разница больше fees и execution cost.
Это объясняет важный парадокс: arbitrage одновременно извлекает прибыль и делает DEX price более точной относительно остального рынка. Он покупает рассогласование и тем самым его уменьшает.
AMM не обязан иметь один глобальный price
Один и тот же токен может торговаться в нескольких pools, на нескольких DEX и fee tiers. Aggregator выбирает маршрут между ними, иногда разбивая ордер на части. Поэтому «цена Uniswap» может быть результатом route optimization, а не одного pool.
Router — это оптимизатор пути, а не источник ликвидности
Router ищет последовательность swaps или pools с лучшим ожидаемым output. Он может провести USDC → WETH → TOKEN вместо прямого USDC → TOKEN, если так дешевле. Сам router не создаёт глубину; он направляет ордер к существующей liquidity.
Slippage и price impact нужно разделять
Эти термины часто используют как синонимы, но полезно разделять причины. Price impact — изменение ожидаемой execution price из-за размера вашей сделки относительно liquidity curve или book depth. Slippage шире: разница между ожидаемым quote и фактическим execution из-за impact, изменения рынка, задержки, competition и routing.
| Понятие | Что измеряет | Типичная причина | Где встречается |
|---|---|---|---|
| Spread | Разрыв между лучшей покупкой и продажей | Risk premium market makers | CEX/order book и RFQ |
| Price impact | Насколько сам ордер двигает эффективную цену | Недостаточная depth/liquidity | CEX и DEX |
| Slippage | Разница quote vs фактическое execution | Impact + market move + latency | CEX и DEX |
| Swap fee | Явная protocol/pool комиссия | Вознаграждение LP/protocol | AMM |
| Trading fee | Биржевая комиссия | Maker/taker schedule | CEX |
Slippage tolerance — это ограничение, а не прогноз
В DEX пользователь часто задаёт maximum slippage tolerance. Это не обещание, что swap «будет именно на 0.5% хуже». Это граница: если фактический output упадёт ниже минимально допустимого, transaction должна revert по условиям router.
Слишком маленький tolerance повышает риск failed transaction при быстро меняющемся рынке. Слишком большой создаёт больше пространства для неблагоприятного исполнения и некоторых MEV-стратегий.
LP: кто предоставляет ликвидность AMM
Liquidity provider вносит оба актива или другую требуемую комбинацию капитала в pool и получает право на долю fee economics. В простой constant-product модели его капитал распределён по всей допустимой price curve.
LP зарабатывает fees, но принимает inventory risk. Если относительная цена активов существенно меняется, AMM автоматически перераспределяет состав позиции: растущего актива становится меньше, падающего — больше.
Impermanent loss — opportunity-cost относительно простого удержания
Impermanent loss сравнивает стоимость LP-позиции с гипотетическим портфелем тех же начальных активов, которые просто лежали бы без участия в pool. Когда относительная цена активов уходит от стартовой, AMM rebalancing может оставить LP с меньшей стоимостью, чем HODL-сценарий.
Название «impermanent» не означает, что убыток фиктивный. Если ликвидность вывести при изменившемся price ratio, разница реализуется. Fees способны её компенсировать, но не обязаны.
Concentrated liquidity меняет форму капитала
Uniswap v3 позволил LP распределять капитал не по всей ценовой оси, а внутри выбранного диапазона. Если market price находится внутри range, капитал используется интенсивнее и может обеспечивать большую depth на единицу TVL.
Это делает AMM ближе к активному market making. LP теперь выбирает не только активы и fee tier, но и range. Если price выходит за границу, позиция становится в основном одним активом и перестаёт зарабатывать trading fees до возвращения цены в range или ребалансировки.
TVL не равен активной ликвидности вокруг текущей цены
Pool может показывать большой TVL, но значительная часть concentrated positions находится далеко от spot. Для execution важна active liquidity в ticks, через которые пройдёт конкретный swap.
Fee tier — ещё один рынок риска
Более волатильные пары могут использовать более высокий fee tier, чтобы LP получал больше компенсации за inventory/adverse-selection risk. Stable pairs способны эффективно работать с меньшей fee, если relative price обычно держится близко.
CEX и DEX по-разному распределяют custody risk
На CEX пользователь обычно сначала депонирует актив на адрес, контролируемый биржей, а trading balance становится записью внутреннего ledger. Сделки внутри matching engine не обязаны создавать onchain transaction при каждом fill.
В DEX swap подписывается пользователем и исполняется smart contract-ом из его self-custody wallet. Это уменьшает custody exposure к самой бирже, но добавляет smart-contract, approval, wallet-signing, chain congestion и MEV risks.
«Non-custodial» не означает «без доверия вообще»
DEX frontend может быть централизован, contracts могут иметь upgrade controls, token contracts — admin keys, bridge — отдельную security model. Даже immutable AMM всё равно зависит от базовой chain и активов, которые в него внесены.
«CEX» не означает, что matching engine обязательно плох
Централизованный engine может обеспечивать очень низкую latency, сложные order types, глубокую liquidity и risk controls. Архитектурный trade-off в другом: пользователь доверяет оператору custody, внутреннему ledger, withdrawal policy и integrity торговой инфраструктуры.
Почему крупный ордер может исполняться лучше на CEX или DEX — зависит от пары
Для BTC/USDT крупнейшая CEX часто имеет гораздо более глубокую книгу. Для длинного tail-токена ликвидность может быть сконцентрирована именно в onchain pool. Aggregators и professional execution desks поэтому сравнивают несколько venues одновременно.
Маршрут зависит от:
- Доступной depth около целевой цены.
- Trading/swap fees.
- Expected price impact.
- Gas и bridge costs.
- Latency и settlement needs.
- Counterparty, custody и smart-contract risk.
MEV делает DEX execution отдельной дисциплиной
Публичная pending transaction способна раскрыть намерение до включения в блок. Searchers могут реагировать на неё, rearrange surrounding transactions или использовать arbitrage. В зависимости от architecture это создаёт backrun, sandwich и другие формы MEV.
CEX тоже имеет проблемы fairness, latency advantage и queue position, но механика другая: order flow находится внутри exchange infrastructure и не публикуется как public mempool transaction до исполнения.
Private order flow меняет картину
DEX wallets и aggregators могут отправлять сделки через private relays, solvers или intent-based systems. Тогда пользователь уже сравнивает не только AMM vs order book, но и разные execution auctions.
Почему высокий slippage tolerance может быть опасен
Если пользователь разрешил огромное отклонение, protocol получает широкую область допустимого output. Это не значит, что кто-то обязательно заберёт весь запас, но экономически ордер предоставляет больше пространства для неблагоприятного execution. Tolerance должен соответствовать volatility, size и liquidity.
Как оценивать liquidity до сделки
Для CEX смотрите cumulative order-book depth, spread и recent realized slippage. Для DEX — active liquidity, route quote для нескольких trade sizes и price impact. Одна точка недостаточна.
Полезно построить cost curve: сколько basis points теряет сделка на 10k, 100k, 1m и 10m долларов. Хороший venue для 10k может оказаться плохим для 5m.
Ликвидность — это функция размера. Фраза «рынок ликвидный» без размера ордера почти бессодержательна.
Пример: почему average execution важнее top quote
Пусть на CEX best ask ETH = 4 000, но доступно только 5 ETH. Следующие уровни: 4 005 на 10 ETH, 4 020 на 25 ETH и 4 050 на 50 ETH. Покупка 50 ETH получает volume-weighted average значительно выше 4 000.
На AMM тот же номинальный spot может начинаться с 4 000, но curve выдаст другой average output в зависимости от reserves. Сравнивать нужно не экранную цену, а total cost одного и того же notional с учётом fee, impact и settlement costs.
VWAP исполнения
Средняя цена нескольких fills считается как сумма price × quantity, делённая на общий quantity. Она показывает реальную экономическую цену ордера.
Effective spread
Professional execution analysis сравнивает trade price с reference mid-price около момента исполнения. Это помогает отделить явную fee от скрытой стоимости пересечения рынка и impact.
Когда order book выигрывает
Order book особенно эффективен там, где много активных market makers, требуется точный price control и важны complex order types. Limit orders позволяют выразить цену напрямую. Для крупных liquid pairs это часто даёт очень глубокую локальную liquidity.
Но книга требует постоянных котировок. Если makers уходят, depth исчезает быстрее, чем интерфейс успевает сформировать у пользователя ощущение «крупной биржи».
Когда AMM выигрывает
AMM позволяет создать рынок без постоянного ручного matching списка makers. Любой LP может предоставить liquidity по правилам protocol, а smart contract даёт deterministic quote для доступных reserves.
Это особенно полезно для permissionless listing и composability. Другой smart contract может вызвать pool напрямую без аккаунта у централизованного оператора. Цена за эту открытость — gas, smart-contract risk, onchain latency и sensitivity к MEV.
Главный вывод
DEX и CEX нельзя честно сравнить одной таблицей «безопасность, скорость, комиссия». У них разные механизмы формирования execution price. CEX order book объединяет limit orders и matching engine. AMM заменяет книгу reserves и математической curve. Concentrated liquidity делает капитал эффективнее, но требует активного управления диапазонами.
Для трейдера общий язык один: spread, depth, fees, impact, slippage, latency и settlement risk. Если измерять их для конкретного размера сделки, маркетинговая граница «DEX против CEX» становится менее важной, а реальная стоимость исполнения — намного яснее.
FAQ
Slippage и price impact — одно и то же?
Нет. Price impact — часть отклонения, вызванная размером вашей сделки относительно liquidity. Slippage включает также movement рынка, latency и изменение доступного route между quote и execution.
Почему market order на CEX исполнился выше best ask?
Best ask показывает только ближайший price level. Если объёма на нём недостаточно, matching engine использует следующие asks, повышая среднюю цену покупки.
AMM сам знает рыночную цену токена?
Нет. Цена следует из reserves и trades. Arbitrageurs связывают pool с внешними рынками, торгуя ценовые расхождения.
Что означает x × y = k?
В классическом constant-product AMM произведение reserves двух активов сохраняется согласно правилам контракта с учётом механики fee. Swap перемещает pool вдоль этой curve.
Почему LP может проиграть обычному держателю токенов?
AMM автоматически rebalances inventory при изменении relative price. Если price сильно ушёл от стартового, стоимость LP-позиции может оказаться ниже стоимости простого HODL тех же исходных активов. Fees могут компенсировать разницу, но это не гарантировано.
TVL показывает, насколько хорошо исполнится мой swap?
Не полностью. В concentrated-liquidity AMM важна активная liquidity около текущего price range. В CEX аналогично общий volume не заменяет локальную order-book depth.
Материал носит образовательный характер и не является финансовой рекомендацией или торговым сигналом.