Токеномика кажется простой, пока в карточке актива не появляются одновременно circulating supply, total supply, max supply, market cap, FDV, emissions, unlocks и burn. Ошибка начинается тогда, когда эти числа превращают в один вывод: «маленькая капитализация — значит дёшево» или «большой burn — значит цена обязана расти». На самом деле токеномика описывает не цену, а правила появления, распределения, использования и изъятия единиц актива из обращения.
Токеномика — это система денежных потоков и прав
Token supply — только один слой. Полная модель отвечает минимум на четыре вопроса: сколько токенов существует сейчас, кто контролирует ещё не обращающиеся токены, по какому графику они могут попасть на рынок и зачем участнику вообще нужен сам token.
Если токен даёт governance rights, fee discounts, staking security или право на часть protocol economics, это одна модель. Если он существует в основном как incentive для bootstrap liquidity — другая. Одинаковый FDV у двух проектов ничего не говорит без понимания этих прав и будущего предложения.
Circulating, total и max supply
**Circulating supply** — объём токенов, который считается находящимся в обращении по методологии конкретного data provider. **Total supply** обычно описывает выпущенные токены за вычетом уничтоженных, но может включать locked и treasury balances. **Max supply** — верхняя граница, если протокол вообще задаёт её жёстко.
- Circulating supply нужен для текущей market capitalization.
- Total supply помогает увидеть уже существующие, но не обязательно свободно обращающиеся токены.
- Max supply полезен только там, где protocol действительно ограничивает выпуск.
- Emission schedule показывает, как эти величины могут меняться со временем.
Unlocked не всегда означает immediately sold
Unlock снимает юридическое, контрактное или программное ограничение на токены. Он **не доказывает**, что владелец немедленно продаст их. Но unlock меняет множество возможных действий: токен можно перевести, делегировать, внести в liquidity, использовать как collateral или продать. Поэтому событие повышает потенциальную ликвидность supply, а не гарантированное давление продажи.
Market cap и FDV отвечают на разные вопросы
Market capitalization в простейшем виде равна текущей цене токена, умноженной на circulating supply. Fully Diluted Valuation использует тот же price, но умножает его на максимально предполагаемый или полностью разведённый supply согласно методологии источника.
Эти метрики полезны как относительные масштабы, но обе основаны на **marginal price** — цене небольшой части свободного предложения. Они не означают, что весь supply можно продать по текущей цене.
Почему market cap — не сумма вложенных денег
Если последний небольшой trade поднял цену с 9 до 10 долларов, market cap всего circulating supply пересчитывается по 10. Для этого не нужно, чтобы инвесторы внесли дополнительные деньги в размере всей разницы капитализации.
Market cap — это цена последней/текущей маржинальной единицы, экстраполированная на circulating supply. Это не банковский счёт проекта и не сумма исторически внесённого капитала.
FDV полезен как сценарий dilution
FDV спрашивает: какой была бы valuation, если весь выбранный diluted supply уже обращался бы по сегодняшней цене. Это не forecast будущей капитализации. Цена почти наверняка изменится к моменту будущих unlocks.
| Метрика | Формула | Что показывает | Чего не показывает |
|---|---|---|---|
| Market cap | Price × circulating supply | Масштаб текущего обращающегося предложения | Сумму реально вложенных денег |
| FDV | Price × diluted/max supply | Масштаб при полном выбранном supply | Будущую цену после unlocks |
| Float ratio | Circulating / diluted supply | Насколько большая доля уже обращается | Кто контролирует locked supply |
| Annual dilution | New net supply / starting supply | Темп увеличения предложения | Рыночный спрос на новые токены |
Emissions и unlocks создают supply waterfall
Предложение редко появляется одномоментно. Команда, инвесторы, ecosystem treasury, airdrops, staking rewards и grant programs могут иметь отдельные schedules. Их удобно воспринимать как waterfall: каждый поток добавляет потенциально обращающийся supply по собственным правилам.
Linear vesting и cliff
При linear vesting токены разблокируются постепенно. Cliff означает период, когда доступ закрыт, после которого может открыться крупный объём или начинается дальнейший linear schedule. Поэтому две схемы с одинаковым total allocation создают разный short-term market structure.
Представим 1 млрд токенов total allocation для команды. Вариант A разблокирует их равномерно 48 месяцев. Вариант B имеет 12-месячный cliff, а затем резкий первый unlock и дальнейший vesting. Итоговое количество одинаковое, но liquidity shock отличается.
Unlock calendar важнее одного FDV
Высокий FDV при медленном многолетнем выпуске и высокий FDV при огромном unlock через две недели — разные risk profiles. Поэтому analyst должен соединять valuation с календарём предложения.
Allocation показывает не только проценты, но и будущих продавцов и пользователей
Pie chart с долями team/investors/community выглядит информативно, но важнее права каждой группы. Investor tokens могут иметь vesting. Treasury allocation может расходоваться только после governance approval. Airdrop allocation может быть распределён по множеству адресов. Ecosystem incentives превращаются в circulating supply только после конкретных программ.
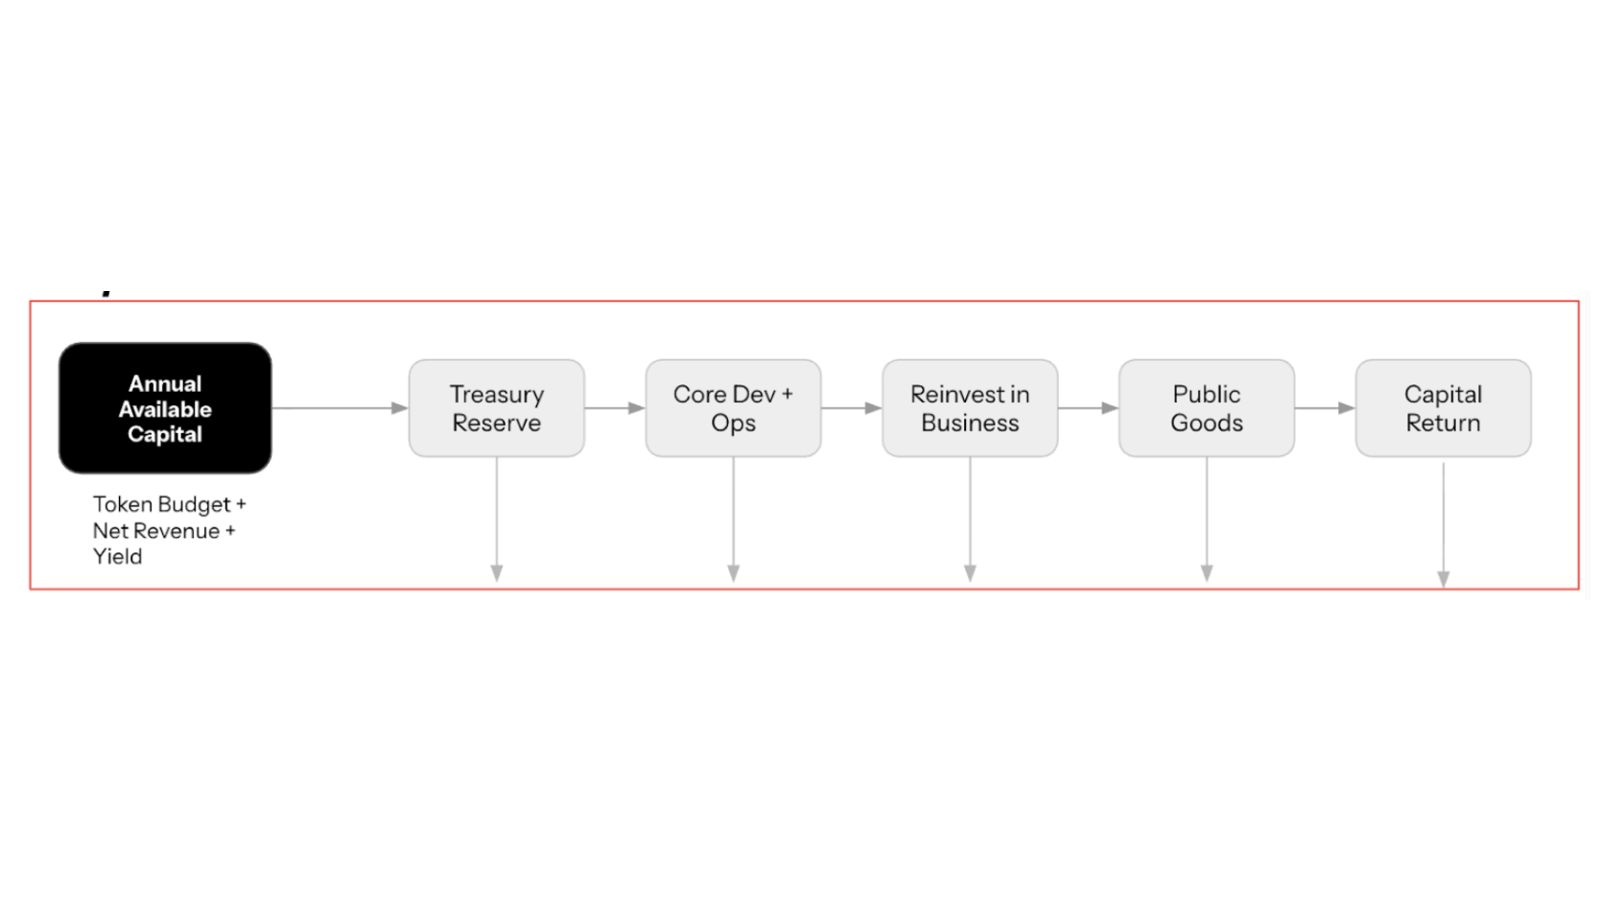
Optimism — хороший пример того, почему allocation и circulating supply нельзя смешивать. Его initial OP supply был распределён между ecosystem funding, public-goods funding, airdrops, core contributors и investors; при этом фактическое обращение зависит от unlocks, grants и governance deployments.
Treasury balance не обязательно circulating float
Крупный treasury wallet может технически владеть ликвидными токенами, но правила governance ограничивают их расходование. Data provider может классифицировать такую часть supply иначе, чем токены на бирже или у свободных holders.
Concentration важнее красивого community percentage
Даже если большая доля allocation называется community, контроль может временно быть сконцентрирован в foundation multisig, distributor contracts или governance treasury. Нужно смотреть не label, а реальные адреса и authority.
Burn уменьшает supply, но не создаёт спрос
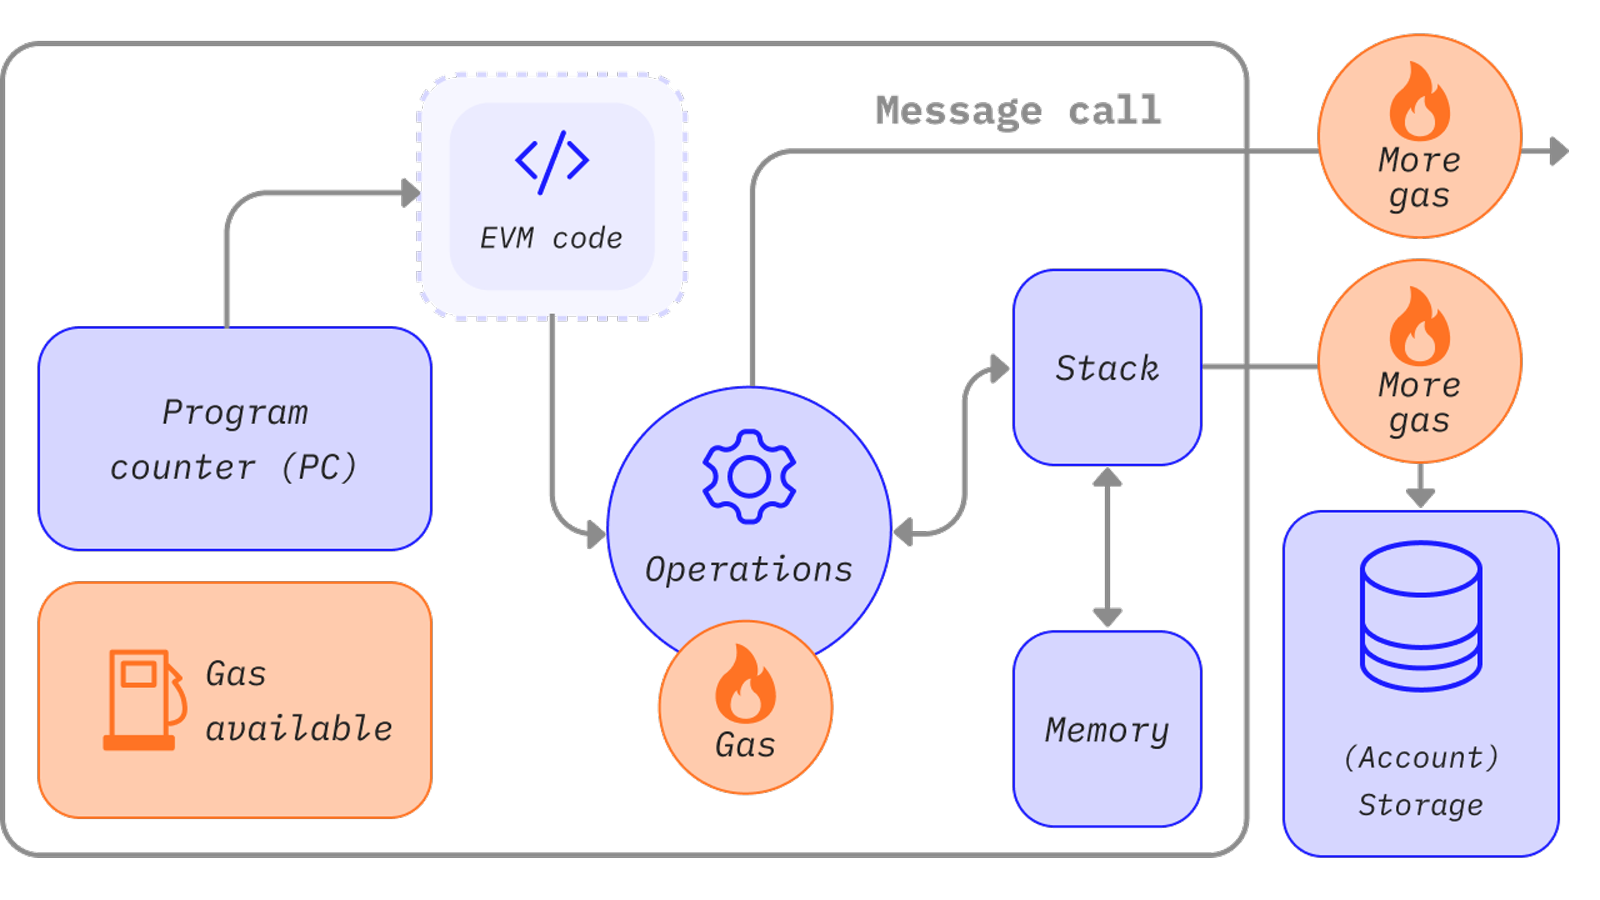
Burn переводит или уничтожает токены так, что они больше не могут участвовать в обращении согласно правилам протокола. В supply equation это отрицательный поток. Но economic effect зависит от того, откуда берутся сжигаемые токены и что происходит с demand.
Ethereum EIP-1559 даёт чистый технический пример: protocol base fee за gas сжигается вместо выплаты block producer. Поэтому network activity создаёт burn flow, который противостоит новой issuance.
Net issuance важнее gross burn
Если сеть выпускает 1 млн новых токенов и сжигает 200 тысяч, net supply всё равно увеличивается на 800 тысяч. Заголовок «сожжено 200 тысяч» без emission side неполон.
Упрощённо:
- **Net supply change = gross issuance − burn ± другие mint/burn flows.**
- Если issuance выше burn, supply растёт.
- Если burn выше issuance, supply сокращается на этом интервале.
Burn не обязан поднимать цену
Цена определяется пересечением спроса и доступного предложения. Burn может уменьшать одну сторону уравнения, но demand способен падать быстрее. Кроме того, если сжигается fee, которую пользователи вынуждены покупать только для activity, economic transmission отличается от buyback, где protocol сначала получает revenue, а затем покупает token на рынке.
Issuance может быть security budget, а не «разводнение ради разводнения»
Новая эмиссия часто платит validators, miners, liquidity providers или ecosystem contributors. Чтобы оценить её, нужно понимать получаемую сетью услугу. Staking rewards могут финансировать consensus security; liquidity incentives — bootstrap trading depth; grants — разработку ecosystem infrastructure.
Проблема появляется, когда emissions создают supply быстрее, чем protocol создаёт устойчивый demand или полезность. Тогда высокие nominal rewards могут лишь перераспределять долю между stakers и non-stakers.
Inflation в токенах и dilution доли владельца
Если holder сохраняет 100 токенов, а supply растёт с 1 000 до 1 100, его доля сети снижается с 10% до примерно 9.09%, если он не получает часть новой issuance. Поэтому staking может быть не только источником yield, но и механизмом сохранения относительной доли в inflationary PoS design.
Utility и value capture — разные вещи
Проект может перечислить десятки uses token: governance, staking, fee payment, collateral, discounts. Но utility ещё не гарантирует, что рост использования protocol создаёт устойчивый demand именно на token.
Если fee можно платить любым активом, governance почти не используется, а staking rewards полностью финансируются новой issuance, value capture может быть слабее, чем кажется из списка «utilities».
Fee token
Когда token нужен для оплаты scarce network resource, activity создаёт transactional demand. Но пользователи могут покупать его непосредственно перед transaction и сразу тратить, поэтому важна velocity.
Staking/security token
Если token должен быть locked для validator power, часть supply становится менее ликвидной. Взамен network создаёт rewards и slashing risk. Здесь utility напрямую связана с security model.
Governance token
Governance rights ценны настолько, насколько governance контролирует важные параметры и treasury. Если голосование имеет реальные последствия, distribution voting power становится частью tokenomics.
Как проверять токеномику до покупки или интеграции
Начинать лучше не с красивого allocation chart, а с contract и официальных accounting sources. Найдите token contract, mint authority, burn logic, treasury addresses и vesting contracts. Затем сопоставьте их с методологией data provider.
- Зафиксируйте circulating, total и max/diluted supply и дату измерения.
- Найдите все mint permissions и возможность изменить max supply.
- Постройте unlock schedule минимум на 12–24 месяца.
- Разделите team, investor, treasury, grants, rewards и airdrop flows.
- Считайте net issuance, а не только gross emissions или burn.
- Проверьте concentration крупнейших контролируемых buckets.
- Сравните market cap и FDV вместе с float ratio.
- Поймите, какой реальный demand создаёт utility token.
- Отдельно оцените governance ability менять emission rules.
- Повторяйте расчёт после protocol upgrades и крупных treasury decisions.
Red flags без ценового прогноза
Опасны не сами по себе низкий float или большой unlock, а сочетания: низкий circulating float + близкий cliff + высокая концентрация; высокий staking APY + агрессивная issuance; обещанный fixed cap + admin mint key; большой burn headline + ещё больший reward emission.
Хорошая токеномика не обязана означать «цена вырастет». Она означает, что правила supply и value transfer прозрачны, измеримы и согласованы с функцией сети.
Главный вывод
Market cap, FDV, unlock и burn — не независимые рекламные показатели. Они описывают одну динамическую систему. Market cap использует circulating supply и marginal price. FDV показывает diluted scenario при той же цене. Unlock меняет доступность ранее ограниченного supply. Emissions создают новые единицы, burn уничтожает часть существующих, а utility определяет, зачем кому-то нужен актив.
Самый полезный взгляд — считать token supply как cash-flow-like ledger: что вошло в обращение, что вышло, кому принадлежит следующий поток и какую услугу сети этот поток оплачивает. После этого «токеномика» перестаёт быть pie chart и становится инженерно-экономической моделью.
FAQ
Market cap — это сколько денег вложено в токен?
Нет. Это текущая marginal price, умноженная на circulating supply. Для изменения market cap не требуется эквивалентный денежный приток в полном объёме.
FDV показывает будущую капитализацию?
Нет. FDV использует текущую цену и diluted supply как условный сценарий. К моменту будущих unlocks цена и спрос могут быть совершенно другими.
Каждый unlock вызывает падение цены?
Нет. Unlock увеличивает доступность supply, но владельцы могут держать, стейкать, делегировать или использовать токены иначе. Market effect зависит от спроса, ожиданий и фактических действий holders.
Burn делает токен дефляционным?
Только если burn превышает новые mint/issuance и другие положительные supply flows на выбранном интервале. Нужно считать net supply change.
Почему circulating supply различается у разных сервисов?
Потому что classification treasury, locked, foundation и contract balances зависит от методологии data provider. Для сложных токенов полезно сверять методологию с onchain адресами.
Высокая staking доходность всегда хороша для holder?
Нет. Если rewards финансируются высокой issuance, nominal token balance растёт одновременно с total supply. Нужно считать dilution-adjusted return и риски staking.
Материал носит образовательный характер и не является финансовой рекомендацией или торговым сигналом.