On-chain аналитика сильна не потому, что «блокчейн всё знает», а потому, что публичная ledger позволяет воспроизводимо измерять то, что действительно записано в chain. Но адрес не равен человеку, движение UTXO не обязательно означает покупку, а отсутствие движения не означает отсутствие смены владельца. Поэтому MVRV, NUPL и realized cap полезны как модели состояния ledger — и опасны, когда их принимают за прямой датчик намерений инвесторов.
On-chain метрика — это преобразование данных, а не чтение мыслей рынка
Блокчейн хорошо отвечает на вопросы вроде «какой output был потрачен», «когда адрес получил актив», «сколько монет находится в определённой возрастной группе». Он гораздо хуже отвечает на вопрос «почему это произошло».
Один перевод может быть продажей, внутренним перемещением биржи, сменой cold wallet, collateral deposit или bridge operation. Один адрес может принадлежать миллиону пользователей custodial exchange, а один пользователь — контролировать тысячи адресов. Любая аналитическая метрика поэтому строится поверх assumptions.
Три уровня, которые нельзя смешивать
- **Raw ledger fact:** transaction, output, address balance, block timestamp.
- **Derived metric:** realized cap, MVRV, NUPL, HODL Waves.
- **Interpretation:** capitulation, accumulation, distribution, euphoria.
Первые два уровня можно формально воспроизвести при одинаковой методологии. Третий уже является гипотезой. Чем дальше аналитик уходит от ledger fact к психологии рынка, тем важнее явно назвать допущения.
Историческая корреляция не создаёт причинность
Если высокий MVRV несколько раз совпадал с поздними стадиями bull cycle, это не означает, что само значение MVRV заставляет рынок падать. Оно может быть следствием той же причины — сильного роста цены и накопленной unrealized profit. Метрика описывает состояние, но не обязательно является causal trigger.
Realized cap переоценивает монеты по цене последнего движения
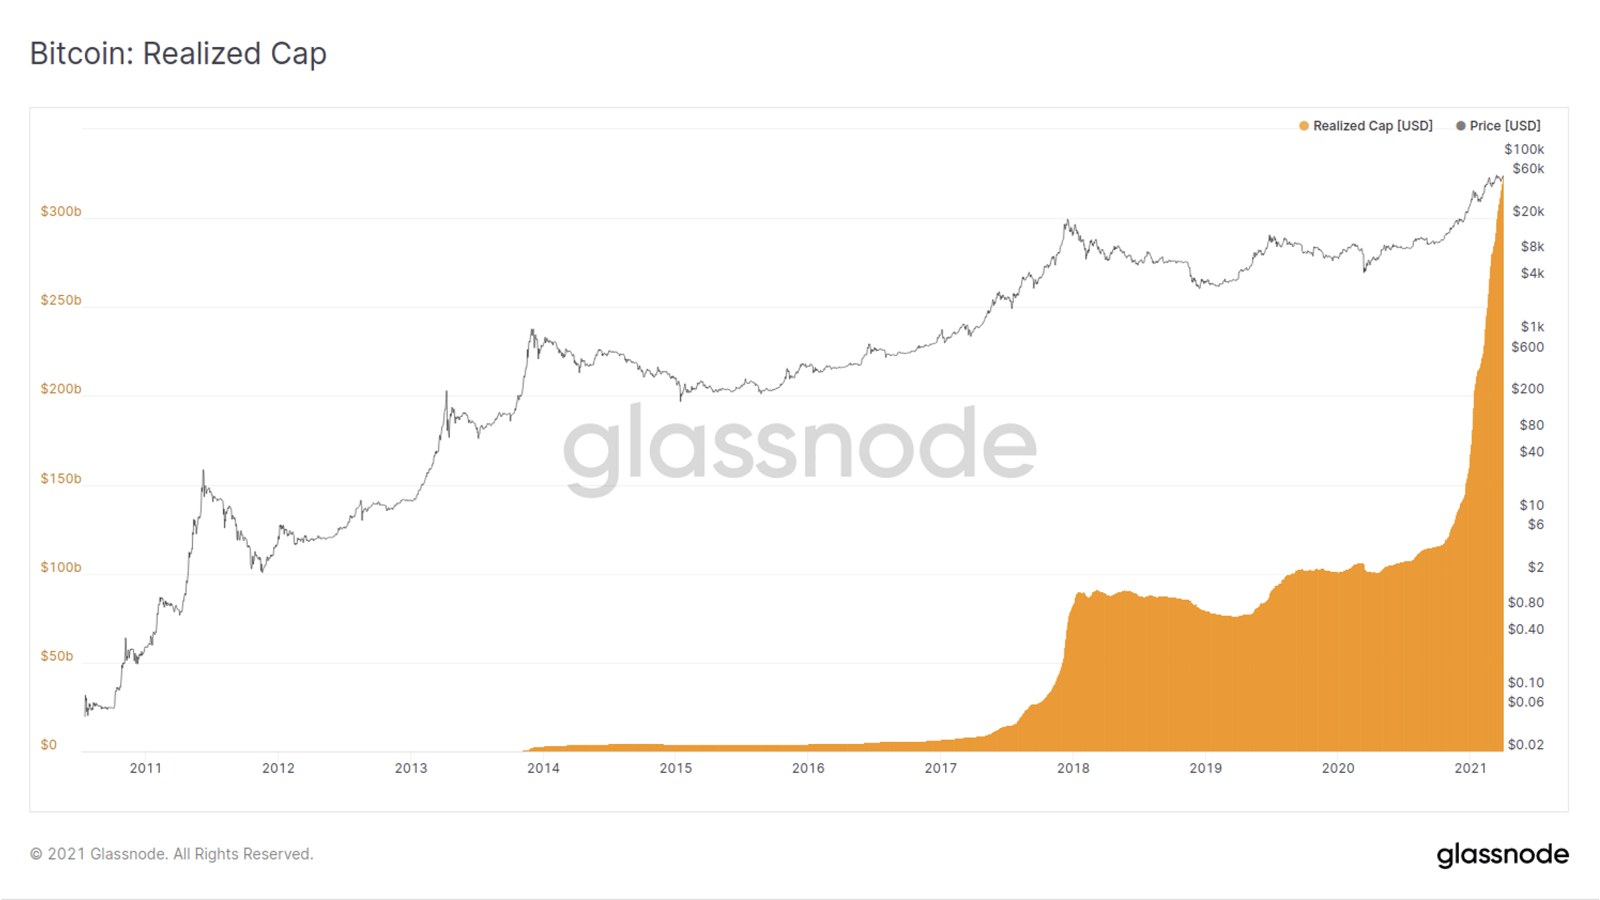
Обычная market capitalization оценивает весь circulating supply по текущей marginal price. Realized capitalization использует другой принцип: каждый UTXO получает стоимость по рыночной цене в момент, когда этот output был создан последним on-chain перемещением.
Упрощённо для UTXO-сети:
**Realized Cap = Σ(valueᵢ × price_at_last_moveᵢ)**
Если 1 BTC последний раз перемещался при цене 8 000 долларов, он добавляет около 8 000 долларов в realized cap независимо от сегодняшней цены. Когда этот BTC снова двигается при 100 000, его contribution переоценивается ближе к новой цене.
Почему realized cap называют приближением aggregate cost basis
Если каждое on-chain движение действительно отражало экономическую смену владельца, последняя цена движения была бы разумным proxy цены приобретения. Суммирование таких cost bases даёт оценку капитала, «записанного» в сети.
Но слово **proxy** здесь критично. Blockchain не знает, продал ли Alice монету Bob или Alice просто перевела её со старого hardware wallet на новый.
Realized price — та же модель в расчёте на одну монету
Realized Price обычно определяется как Realized Cap, делённый на текущий supply. Это удобная aggregate cost-basis line, но её нельзя понимать как фактическую среднюю цену покупки каждого текущего владельца.
Realized price — среднее по модели ledger, а не отчёт брокера о реальной себестоимости всех инвесторов.
MVRV измеряет отношение рыночной оценки к realized basis
MVRV — Market Value to Realized Value. Формула проста:
**MVRV = Market Cap / Realized Cap**
Если MVRV = 1, текущая market cap совпадает с realized cap. Значение выше 1 означает, что market value превышает модельный aggregate cost basis; ниже 1 — market value находится ниже него.
Что MVRV действительно сообщает
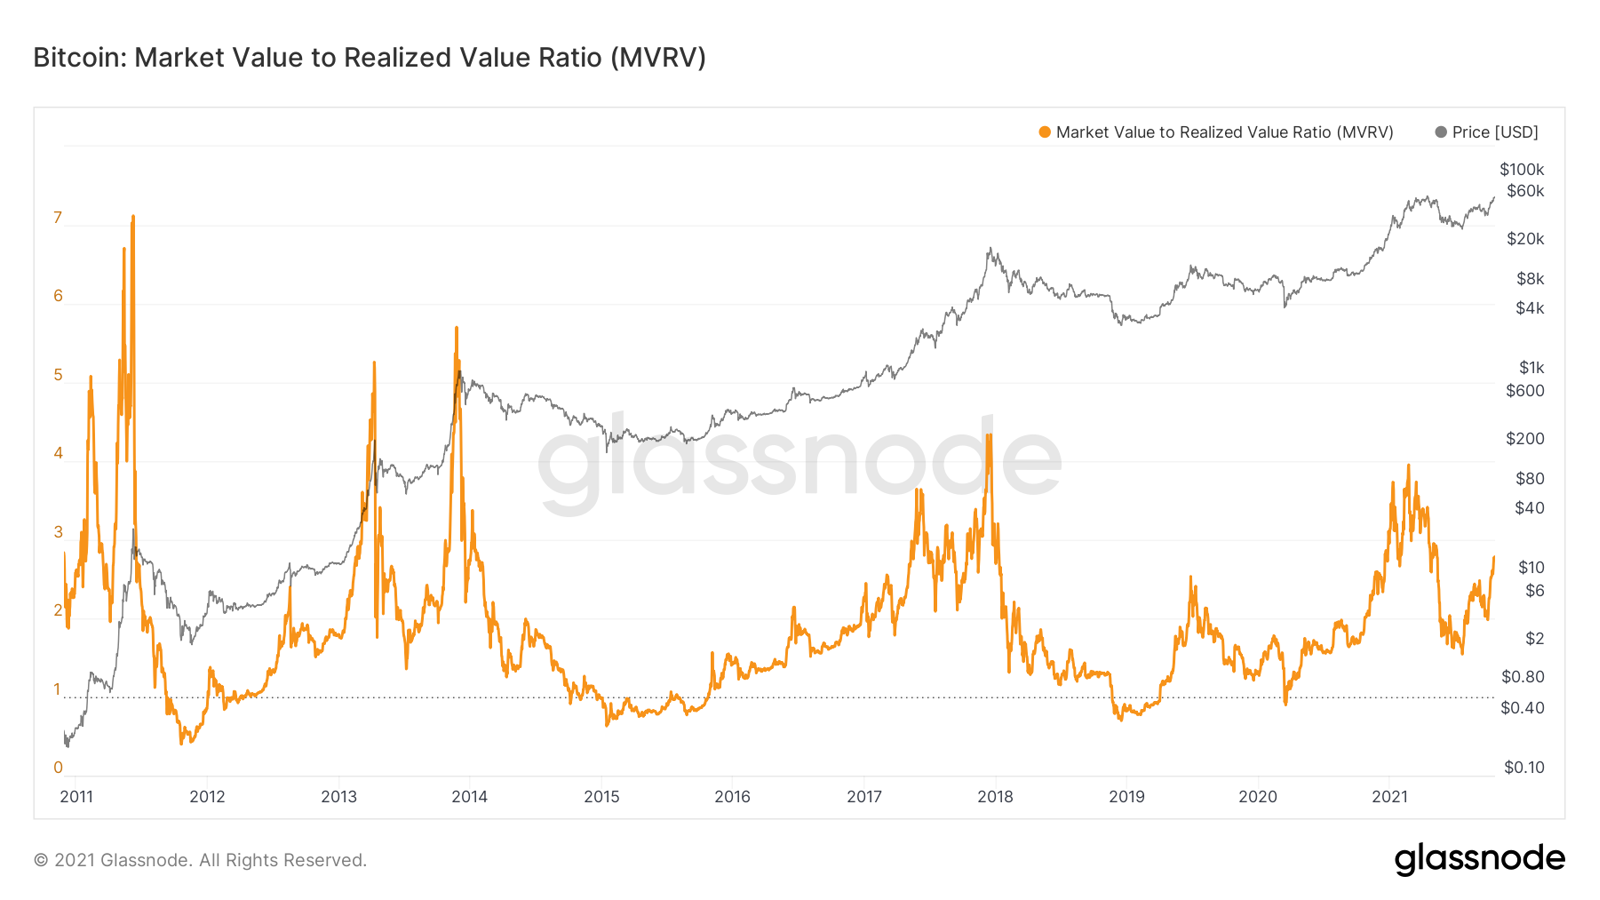
Высокий MVRV означает большой разрыв между текущей valuation supply и ценами, по которым монеты последний раз двигались. В UTXO-интерпретации это соответствует значительной aggregate unrealized profit.
Низкий MVRV означает меньшую unrealized profit или aggregate unrealized loss. Исторически экстремумы MVRV использовались для изучения циклов Bitcoin, но исторические thresholds не должны превращаться в вечные buy/sell levels.
Почему fixed threshold стареет
Glassnode приводит исторические зоны вроде MVRV выше 3.5 или ниже 1 как характерные для прошлых фаз Bitcoin. Но distribution holders, institutional custody, ETF structure, derivatives, exchange behavior и market depth со временем меняются.
Правильнее анализировать percentile, regime, trend и context, а не использовать число, найденное на старом графике, как физическую константу.
NUPL — нормированная версия той же PnL-геометрии
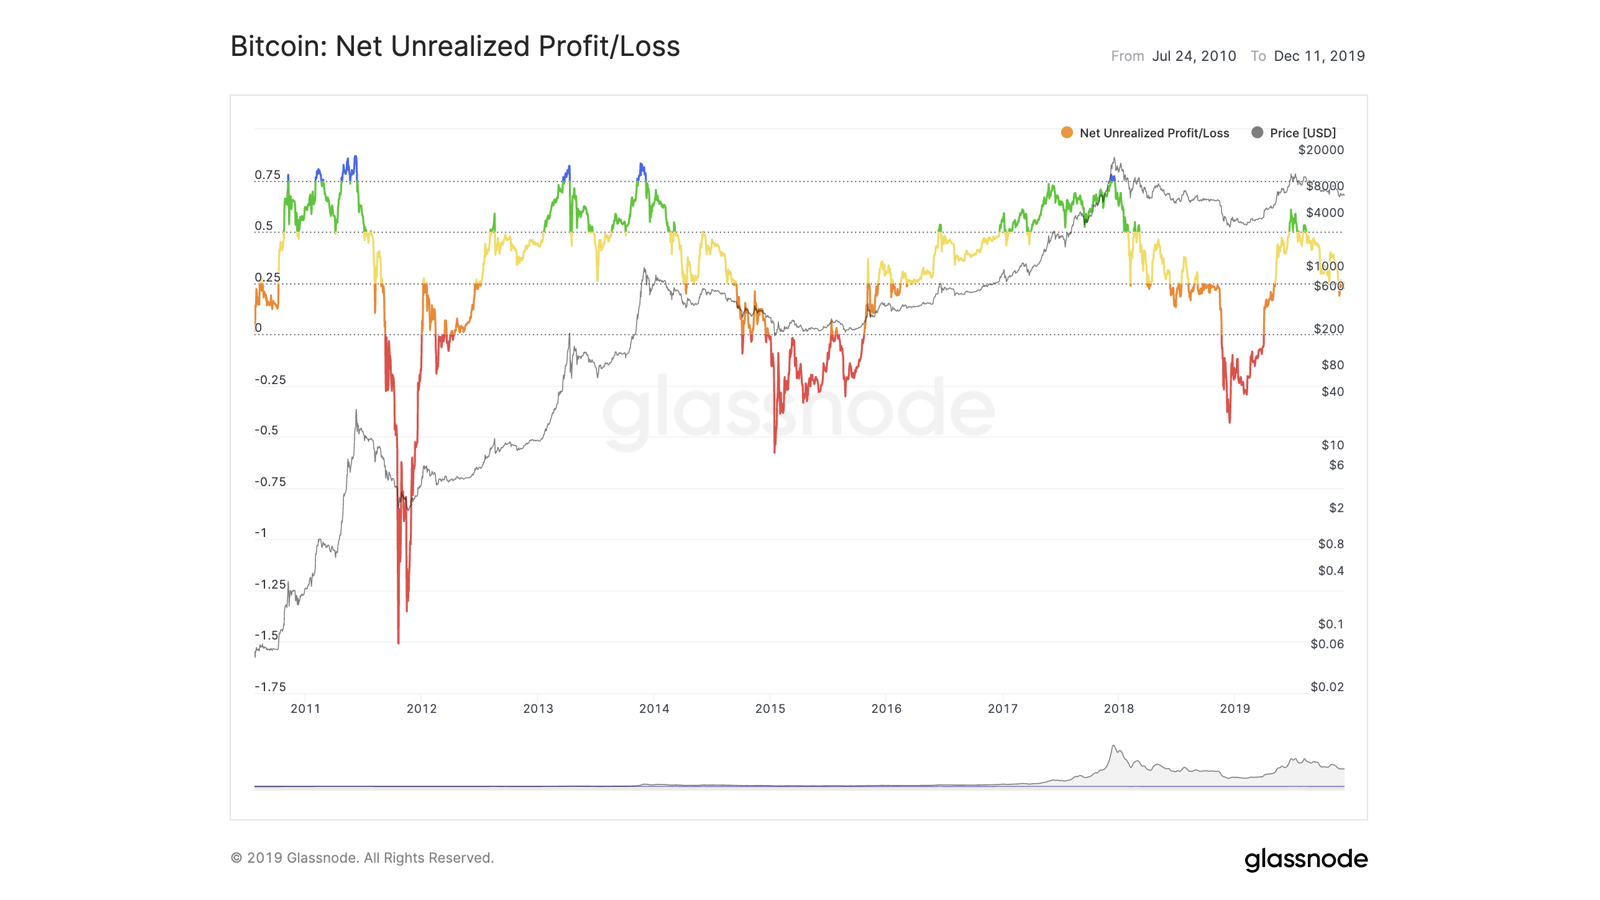
NUPL означает Net Unrealized Profit/Loss. Glassnode определяет его как разницу relative unrealized profit и relative unrealized loss. Эквивалентная формула:
**NUPL = (Market Cap − Realized Cap) / Market Cap**
Положительное значение означает net unrealized profit по модели; отрицательное — net unrealized loss.
MVRV и NUPL не независимы
Если обе метрики построены на **одних и тех же** Market Cap и Realized Cap, то:
**NUPL = 1 − 1 / MVRV**
Это важный аналитический факт. Добавить MVRV и NUPL в модель как два независимых «подтверждающих сигнала» значит фактически дважды дать вес одной и той же underlying information.
| MVRV | NUPL по формуле | Интуитивная модель |
|---|---|---|
| 0.8 | −0.25 | Market cap ниже realized cap |
| 1.0 | 0.00 | Условный aggregate break-even |
| 1.5 | 0.33 | Значимая unrealized profit |
| 2.0 | 0.50 | Market cap вдвое выше realized cap |
| 4.0 | 0.75 | Очень большой разрыв market vs cost basis |
Это пример feature leakage в аналитике
Если количественная модель использует десятки on-chain indicators, нужно проверять их algebraic dependence. NUPL, MVRV, realized price и производные realized cap часто несут перекрывающуюся информацию. Много колонок ещё не означает много независимых факторов.
UTXO age bands показывают структуру времени, а не «веру холдеров»
Bitcoin UTXO имеет возраст: время с момента создания output. HODL Waves группируют supply по age bands — например, <1 day, 1 day–1 week, 1–3 months, 1–2 years и т.д.
Такой анализ полезен для наблюдения, какая доля supply недавно двигалась и какая остаётся dormant. Но слово HODL — уже интерпретация. Старый UTXO может быть lost coin, custody reserve или активом владельца, который просто никогда не перемещал его.
Молодые монеты не обязательно принадлежат спекулянтам
Exchange reshuffling способен создавать много молодых outputs без смены beneficial owner. Consolidation UTXO тоже обнуляет age. Напротив, торговля внутри custodial exchange может полностью сменить экономического владельца, не двигая base-layer UTXO.
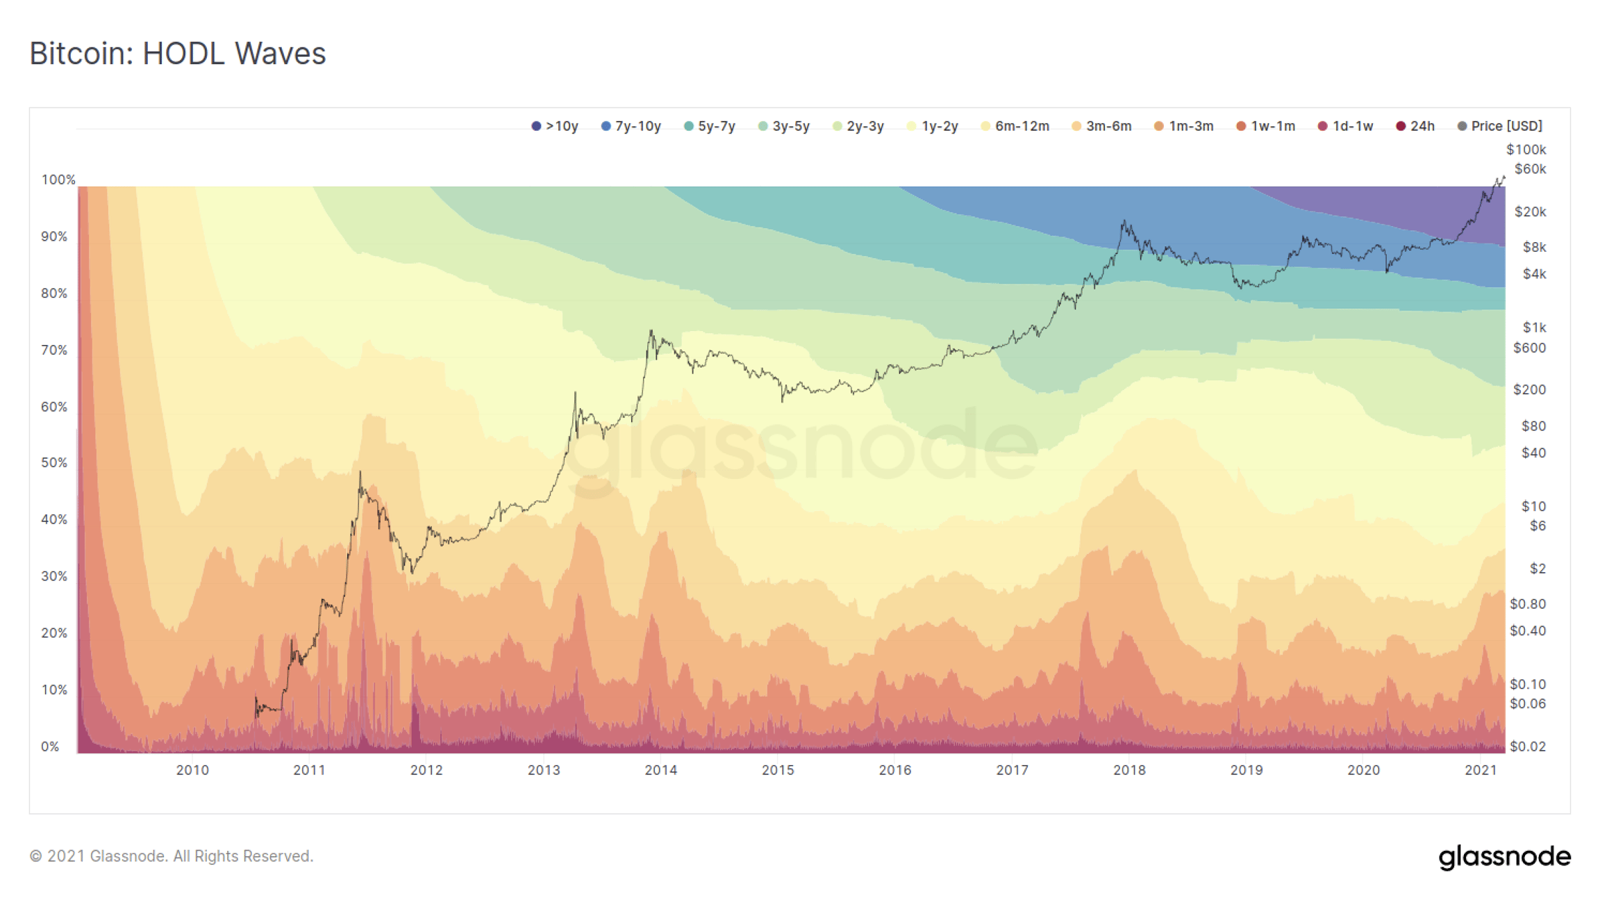
LTH/STH boundary — полезная эвристика, не закон природы
Glassnode использует 155 days для разделения Long-Term и Short-Term Holder cohorts в ряде Bitcoin metrics. Эта граница появилась из эмпирической модели spending probability. Она удобна для сравнения временных рядов, но 154-day coin не становится психологически другим активом на следующий день.
Где realized metrics начинают систематически ошибаться
Самая опасная ошибка on-chain анализа — не случайный шум, а систематическое расхождение metric assumption и реальной economic ownership.
Self-transfer переоценивает cost basis без сделки
Если владелец переводит BTC из одного собственного кошелька в другой, новый UTXO получает текущий timestamp и текущую price basis в realized-cap framework. Экономического acquisition не произошло, но metric видит движение.
Entity-adjusted analytics пытается распознать внутренние transfers через clustering heuristics, но такие heuristics не идеальны и не могут криптографически доказать, что два адреса принадлежат одному человеку.
Custodial exchange меняет владельцев off-chain
Биржа может держать 10 000 BTC в нескольких cold wallets, пока тысячи пользователей покупают и продают права на эти BTC во внутреннем ledger. Beneficial ownership меняется каждую секунду, а blockchain может не увидеть movement месяцами.
Для realized cap это означает stale on-chain cost basis там, где реальная economic cost basis пользователей уже многократно изменилась.
Lost coins — одновременно плюс и ограничение модели
Realized cap снижает contribution давно не двигавшихся монет, что часто считают преимуществом относительно market cap. Потерянные ранние BTC не переоцениваются по сегодняшней цене.
Но алгоритм не знает, монета потеряна или просто хранится 15 лет. Если древний UTXO неожиданно оживает, realized cap получает резкий repricing event.
Bridge, staking и smart-contract custody усложняют account-based chains
UTXO-логика естественна для Bitcoin. Ethereum и token ecosystems используют accounts и contracts. Deposit в staking contract, bridge lock, L2 bridge, DEX pool или vault может менять экономическое состояние без простой схемы «последняя цена покупки адреса».
Современные providers строят address-based и entity-based breakdowns для разных chains, но comparability достигается дополнительной методологией, а не потому, что все blockchains одинаковы.
Price source и methodology — часть самой метрики
Чтобы переоценить output в долларах, аналитик должен знать историческую цену актива в момент движения. Значит realized cap зависит не только от chain, но и от price dataset, timestamp convention, exchange aggregation и treatment forks.
Два providers способны честно получить немного разные time series из одного blockchain, если используют разные price sources, entity adjustment или supply definitions.
Point-in-time data может пересматриваться
Entity clustering способен улучшаться задним числом. Биржевой адрес, неизвестный вчера, завтра будет классифицирован как exchange wallet. Тогда historical entity-adjusted metrics могут быть recomputed.
Для research это означает необходимость сохранять dataset version и дату выгрузки. Нельзя считать, что on-chain time series всегда immutable только потому, что исходный blockchain immutable.
Data frequency создаёт ложную точность
Daily metric не обязана быть полезна на minute-level strategy. Высокочастотное изменение price может мгновенно менять market cap и NUPL, тогда как UTXO set изменяется с block cadence. Смешение frequencies создаёт artifacts.
Как использовать on-chain метрики как data science, а не как гороскоп
Сильный workflow начинается с гипотезы, а не с поиска красивого графика. Например: «рост доли young supply после длительного dormancy связан с увеличением realized selling pressure». Затем выбирается metric, временной горизонт и out-of-sample test.
- Запишите формулу и source fields.
- Найдите algebraically dependent indicators.
- Зафиксируйте provider methodology и entity adjustment.
- Отделите UTXO movement от beneficial ownership.
- Используйте historical percentiles вместо вечных magic thresholds.
- Проверяйте разные market regimes.
- Делайте walk-forward/out-of-sample validation.
- Учитывайте fees, latency и revisions, если metric используется в strategy.
- Проверяйте robustness на другом data provider, когда возможно.
- Отдельно описывайте interpretation uncertainty.
Чем убедительнее выглядит исторический цветной график «страх → надежда → жадность», тем строже должен быть out-of-sample тест. Красивое совпадение прошлых циклов — это начало исследования, а не его конец.
Не превращайте циклические labels в causal states
NUPL charts часто раскрашивают зоны sentiment labels. Они удобны визуально, но цвет не появляется в blockchain. Это post-processing threshold поверх непрерывной метрики.
Проверяйте incremental information
Если уже используется MVRV, добавление NUPL почти не добавляет новой информации при одинаковой методологии. Лучше искать orthogonal features: liquidity, derivatives positioning, network activity, macro variables — и проверять, действительно ли они улучшают out-of-sample result.
Главный вывод
Realized cap, MVRV и NUPL дают мощный язык для описания aggregate cost-basis state публичного ledger. Realized cap переоценивает монеты по последнему on-chain движению. MVRV сравнивает market value с этим basis. NUPL нормирует тот же разрыв относительно market cap. HODL Waves добавляют временную структуру supply.
Но ни одна из этих метрик не знает истинного владельца, мотива транзакции или будущего спроса. Self-transfer может выглядеть как новая cost basis, custodial trading может не оставить on-chain следа, lost coins смешиваются с conviction holders, а entity clustering остаётся heuristic layer.
Поэтому зрелый on-chain анализ не спрашивает «что говорит MVRV — покупать или продавать?». Он спрашивает: какую величину мы измерили, какие assumptions встроены в формулу, сколько независимой информации она добавляет и выдерживает ли интерпретация проверку вне того исторического периода, где была придумана.
FAQ
Что такое realized cap простыми словами?
Это модель капитализации, где каждая монета оценивается по цене её последнего on-chain движения, а не по сегодняшней цене всего supply.
Что означает MVRV = 1?
Market cap равна realized cap по выбранной методологии. Это aggregate model break-even, а не доказательство, что каждый инвестор находится ровно в нуле.
NUPL и MVRV — независимые сигналы?
Нет, если они рассчитаны на одинаковых Market Cap и Realized Cap. Тогда NUPL = 1 − 1/MVRV, то есть это разные представления одной underlying relationship.
Почему self-transfer искажает realized cap?
Потому что output создаётся заново по текущей цене, хотя beneficial owner мог не измениться. Entity-adjusted heuristics пытаются отсекать такие перемещения, но не могут сделать это идеально.
Может ли on-chain аналитика увидеть сделки внутри Binance или Coinbase?
Не обязательно. Если пользователи торгуют внутри custodial exchange, ownership записывается во внутреннем ledger биржи, а base-chain монеты могут оставаться в том же cold wallet.
Можно ли использовать исторические MVRV thresholds для автоматической торговли?
Только после отдельной out-of-sample проверки. Исторические уровни описывают прошлые regimes и могут перестать работать при изменении структуры рынка, custody и liquidity.
Материал носит образовательный характер и не является финансовой рекомендацией или торговым сигналом.