USDT выглядит как обычный token balance, но его экономика находится одновременно в двух системах. On-chain контракт знает balances, transfers, mint/burn и административные ограничения. Off-chain issuer ведёт резервы, принимает verified customers, получает fiat или другие допустимые активы, выдаёт USD₮ и обрабатывает redemption. Поэтому анализ USDT требует смотреть сразу на blockchain, Tether Treasury и issuer balance-sheet layer. Если видеть только mint transaction или только цифру market cap, половина механизма остаётся за кадром.
USDT — это issuer-backed token, а blockchain является транспортом и settlement layer
USD₮ не является алгоритмическим stablecoin, который пытается удерживать долларовый курс только через market incentives. Tether описывает каждый выпущенный token как привязанный 1:1 к соответствующей fiat currency и обеспеченный Reserves эмитента.
Это означает, что «1 USDT» имеет два разных измерения. В blockchain это единица конкретного token contract или token program. В issuer model это обязательство, которое eligible verified customer может погасить согласно Tether Terms и operational procedures.
Peg и redemption — не одно и то же
На бирже USDT торгуется на secondary market. Цена может кратковременно находиться выше или ниже одного доллара из-за liquidity, demand, market stress и venue fragmentation. Redemption — это primary-market relationship с issuer, доступный не каждому анонимному wallet holder автоматически и регулируемый Terms/KYC.
Стабильность курса создаётся несколькими слоями
- reserves и issuer solvency;
- возможность issuance/redemption у eligible customers;
- arbitrage между primary и secondary markets;
- глубокая биржевая liquidity;
- multi-chain доступность;
- доверие к operational и compliance controls.
Blockchain не видит банковский актив напрямую
Ethereum или TRON могут доказать, сколько токенов находится на адресах и что контракт выполнил transfer. Они не могут сами проверить банковский счёт, Treasury bill или другую off-chain reserve asset. Этот слой требует отдельной отчётности и assurance/audit process.
Mint не всегда означает issuance: четыре состояния жизненного цикла USD₮
Tether официально разделяет lifecycle токена на **Authorized, Issued, Redeemed и Destroyed**. Это одно из важнейших понятий для чтения on-chain alerts.
Authorized tokens уже созданы on-chain, но находятся в Tether Treasury и ещё не выпущены в circulation. Issued tokens покинули Treasury и переданы клиенту. Redeemed tokens возвращены Tether в процессе погашения. Destroyed tokens удалены из authorized supply.
Authorized but not issued — inventory, а не circulating market cap
Tether FAQ объясняет, что новые tokens создаются multi-signature authorization keys и первоначально могут находиться в Treasury как authorized but not issued. Они не считаются circulating supply и не должны механически прибавляться к market cap.
Такой запас уменьшает число обращений к наиболее чувствительным authorization keys: inventory можно подготовить заранее, а фактический issuance сделать после получения новых customer funds.
Issued начинается в момент выхода из Treasury
Экономически важный переход — не только contract mint, а transfer out of Treasury в circulation. По модели Tether именно issued tokens должны быть backed Reserves.
Redeemed token может не сжигаться сразу
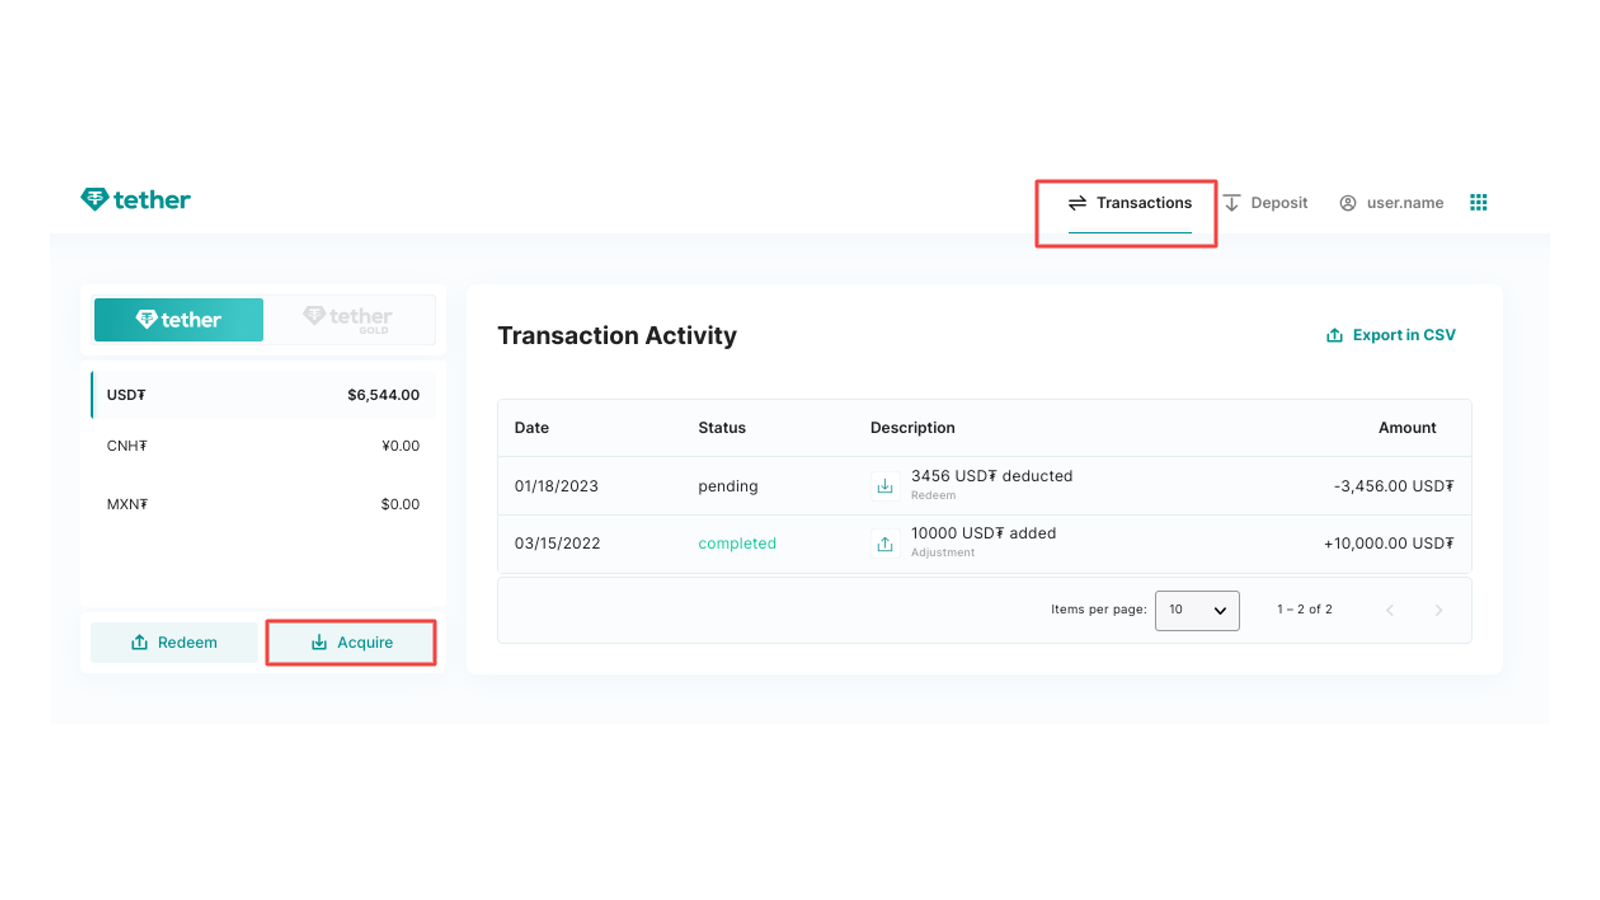
Когда customer возвращает USD₮ issuer-у для redemption, tokens могут остаться в Treasury вне circulation и позже быть снова issued после появления нового backing, либо быть уничтожены.
On-chain alert без Treasury context легко прочитать неправильно
Large mint может быть inventory replenishment, chain swap или подготовка authorized stock. Large Treasury transfer outward может быть реальным issuance. Burn способен быть финалом redemption или housekeeping после chain swap. Для анализа нужен весь lifecycle, а не одно событие.
Treasury и chain swaps управляют supply между несколькими сетями
USDT существует на разных transport protocols. Это не один глобальный smart contract, который магически виден сразу Ethereum, Tron, TON, Solana и Aptos. На каждой поддерживаемой сети есть собственная token representation и собственная execution model.
Когда спрос перемещается между ecosystems, Tether может проводить chain swap: уменьшать доступный supply на одной сети и увеличивать его на другой, сохраняя aggregate issuance нейтральным.
Chain swap не обязан менять общий USD₮ supply
Условный exchange хочет перенести 500 млн USD₮ liquidity из сети A в сеть B. Tether может получить tokens в Treasury на A и выдать эквивалентный amount на B. Если на B не хватает authorized inventory, сначала создаётся дополнительный authorized batch.
Снаружи можно увидеть крупный mint на B и ошибочно решить, что aggregate USDT supply вырос на 500 млн. Но если операция paired с изъятием supply на A, общий economic issuance не изменился.
Treasury wallet — operational boundary
Термин Treasury не означает один вечный адрес во всех сетях. Для chain analysis нужно использовать актуальные official addresses/labels и смотреть конкретный protocol. Exchange labels и third-party explorers полезны, но не заменяют issuer documentation.
Поддержка blockchain может прекращаться
Current Supported Protocols page прямо предупреждает, что Tether больше не выпускает и не обязан погашать tokens на ряде legacy networks, включая Kusama, Bitcoin Cash SLP, Omni Layer, EOS и Algorand. Старый исторический contract может продолжать существовать on-chain, но operational support уже иной.
Multi-chain stablecoin — это не «один token во всех сетях», а несколько transport implementations, объединённых issuer accounting и redemption policy.
Резервы: что именно нужно сравнивать с circulating liabilities
Tether определяет fully reserved состояние как ситуацию, когда value Reserves не меньше amount, необходимого для redemption issued tokens. Резервы не обязаны состоять из мешка физических долларов один-к-одному.
Официальные материалы указывают категории вроде cash and cash equivalents, short-term instruments и других assets; disclosure также исторически включает Treasury bills, secured loans, Bitcoin, precious metals и другие позиции в зависимости от отчётного периода.
Reserve composition важнее одной цифры «assets > liabilities»
Два reserve portfolios одинаковой номинальной стоимости могут иметь совершенно разный liquidity и market risk. Cash deposit, short-term U.S. Treasury bill, long-duration bond, secured loan и Bitcoin по-разному ведут себя в stress scenario.
Поэтому полезный вопрос — не только «хватает ли активов по snapshot», но и «насколько быстро эти активы могут покрыть крупный redemption wave без material loss».
Quarterly reserve report — не то же самое, что full financial-statement audit
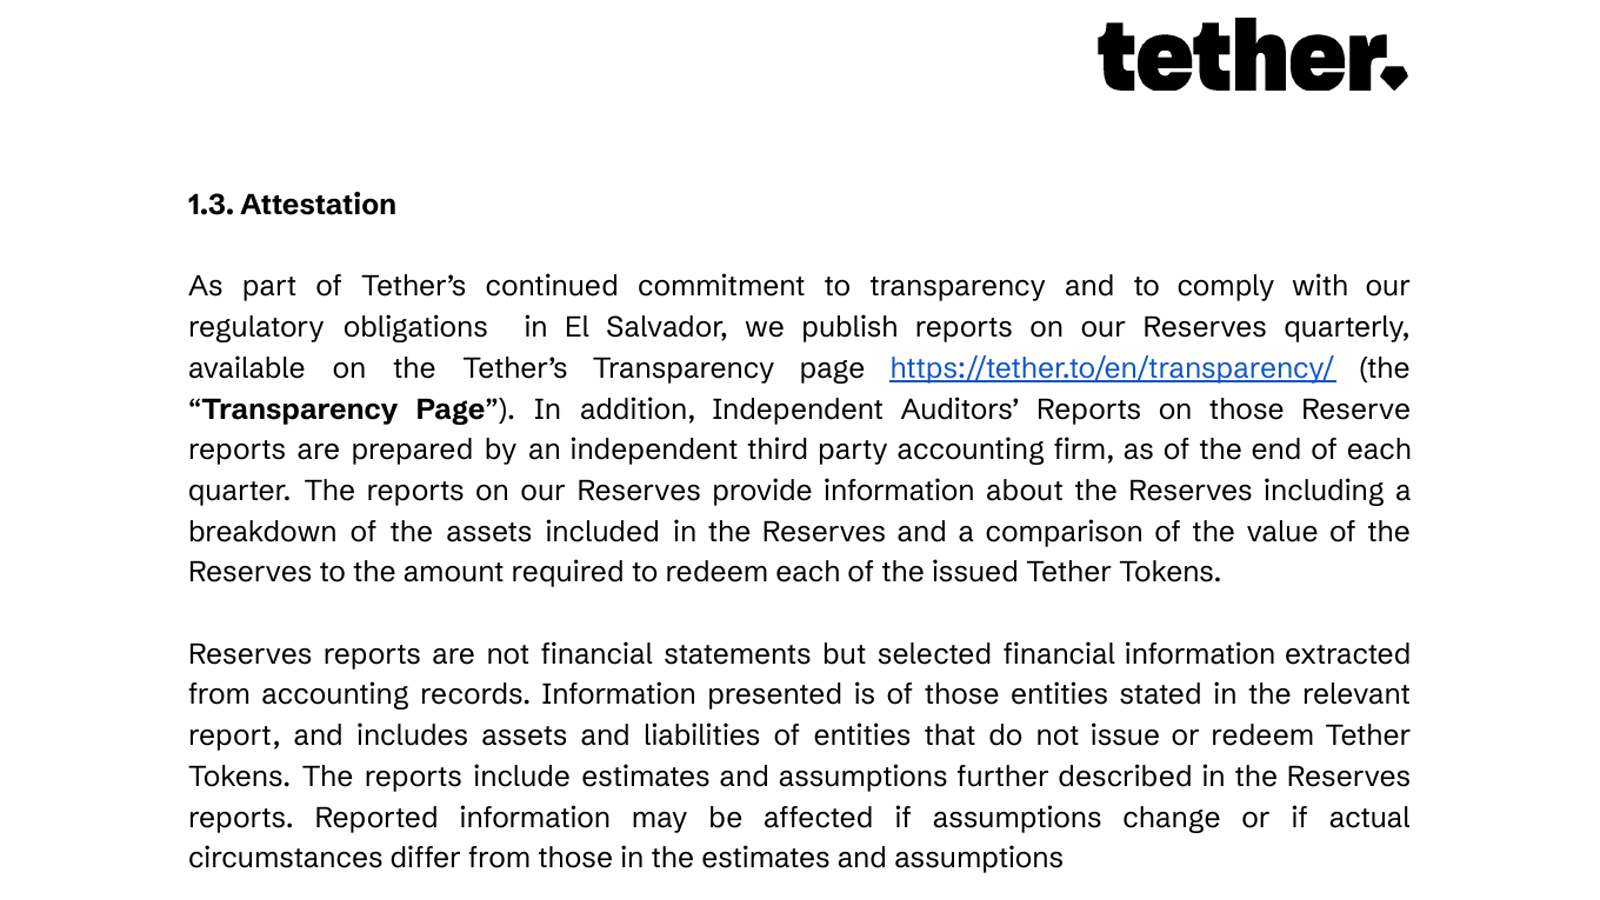
Relevant Information Document Tether 2026 прямо указывает: quarterly Reserve reports содержат selected financial information и не являются financial statements. К ним готовятся independent auditor reports по состоянию на quarter-end.
Отдельно в августе 2026 Tether объявил о завершении KPMG U.S. полного аудита financial statements Tether International за 2025 год с unqualified opinion. Эти два вида проверки нельзя смешивать: snapshot reserve reporting и full-year audited financial statements отвечают на связанные, но разные вопросы.
Snapshot быстро стареет
Даже качественный quarter-end report описывает конкретную дату. Между отчётными датами меняются circulation, reserve composition, rates и market prices. Поэтому evergreen-анализ должен ссылаться на methodology, а актуальную цифру брать из последнего disclosure в момент исследования.
Excess reserves — buffer, а не отдельный token backing contract
Если assets превышают liabilities, разница создаёт equity/excess-reserve cushion. Она способна поглощать часть valuation changes, но это остаётся off-chain balance-sheet concept, не smart-contract collateral vault, который пользователь видит непосредственно в Ethereum.
ERC-20 и TRC-20 USDT имеют одинаковую unit-of-account идею, но разный transaction path
Пользователь часто говорит «отправить USDT», не уточняя network. Для wallet software этого недостаточно. ERC-20 USDT на Ethereum и TRC-20 USDT на Tron — разные token implementations с разными addresses, gas/resource models, finality и explorer tools.
Ethereum ERC-20 path
На Ethereum sender подписывает EVM transaction, вызывающую transfer в официальном USD₮ contract. Gas оплачивается ETH. Tether Supported Protocols отдельно предупреждает, что текущий Ethereum USD₮ contract основан на более старом варианте ERC-20 и его transfer function не возвращает Boolean так, как ожидают некоторые современные integrations. Для smart contracts рекомендуется безопасная wrapper logic вроде SafeERC20.
Tron TRC-20 path
На Tron sender вызывает TRC-20 token contract. Transaction resources определяются TRON model с Bandwidth/Energy и TRX burn/staking mechanics. Поэтому одинаковый nominal перевод 1000 USDT может иметь совершенно иную network fee economics, чем Ethereum transfer.
Нельзя отправлять только по совпадению ticker
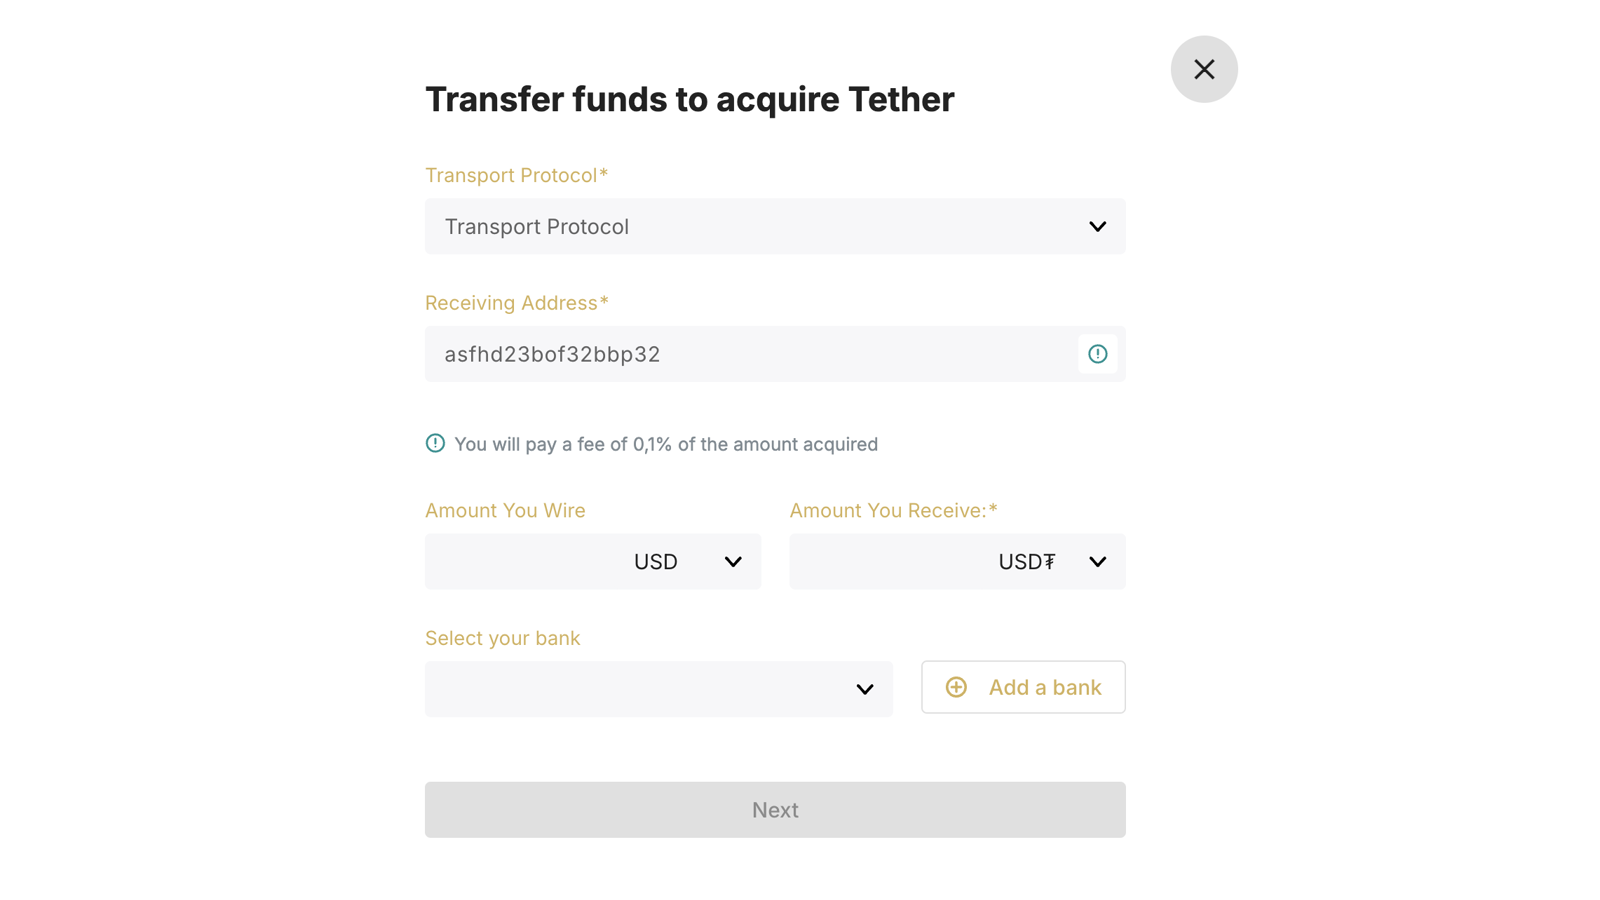
Exchange deposit page может поддерживать USDT-ERC20 и USDT-TRC20 как разные routes. Отправить TRC20 token на Ethereum-style destination workflow или выбрать неподдерживаемую network — типичная причина потери или долгого manual recovery.
Finality определяется underlying chain
USDT не имеет собственного universal block time. Ethereum finality, TRON confirmation policy, TON transaction model и Solana finality различаются. Exchange может дополнительно требовать свой number of confirmations перед credit balance.
Freeze и blacklist: issuer authority является частью технической модели
USDT — не permissionless bearer asset в том же смысле, что native BTC. Tether Terms и public compliance policies предусматривают возможность freezing/blacklisting addresses в определённых обстоятельствах, включая law-enforcement и sanctions actions.
В 2023 Tether отдельно объявил voluntary wallet-freezing policy для адресов, связанных с OFAC SDN List. Relevant Information Document 2026 также описывает возможность попытаться freeze tokens во внешних wallets по требованиям authorities.
Freeze — это не откат blockchain transaction
Issuer не «удаляет старый block». Административная функция token implementation меняет возможность адреса распоряжаться конкретными Tether tokens в будущем или позволяет применить другой предусмотренный contract control. История transfer остаётся частью chain history.
Self-custody не отменяет issuer control token contract
Владеть private key адреса и полностью контролировать правила актива — разные вещи. Private key даёт authority над wallet transaction, но token contract может содержать issuer-admin mechanisms.
Это одновременно compliance feature и counterparty risk
Для regulated exchange возможность freeze stolen funds может быть преимуществом. Для пользователя она означает, что asset имеет централизованную policy boundary. Правильный анализ должен признавать оба свойства одновременно.
Одинаковая политика реализуется по-разному на разных chains
Technical admin controls зависят от token implementation конкретного protocol. Нельзя автоматически переносить имя Ethereum contract function на Tron, TON или Solana, даже если business policy issuer одна.
Explorer-проверка: как отличить mint, issuance, redemption, chain swap и обычный transfer
Большой USDT transfer выглядит громко только без контекста. Для нормального on-chain расследования нужно классифицировать участников и направление потока.
Пример: Treasury → exchange
Если known Treasury address отправляет tokens verified exchange wallet, это может быть issuance/distribution liquidity. Но без off-chain customer context нельзя утверждать, кто именно приобрёл токены и с какой целью.
Пример: exchange → Treasury
Это может быть redemption, chain swap inventory rebalance или другой operational flow. Дальнейший burn усиливает гипотезу о supply reduction, но paired issuance на другой chain может означать neutral chain swap.
Проверка должна включать оба explorers при chain swap
Для ERC20↔TRC20 rebalance нужно смотреть Ethereum explorer и Tron explorer вокруг одного operational window. Анализ только одной стороны систематически создаёт ложные conclusions.
| Наблюдение | Возможная интерпретация | Что проверить дальше |
|---|---|---|
| Contract mint в Treasury | Authorized inventory | Вышли ли tokens из Treasury |
| Treasury → customer/exchange | Issuance | Aggregate circulation / funding context |
| Customer/exchange → Treasury | Redemption или rebalance | Burn, paired chain activity |
| Burn из Treasury | Destroyed supply | Был ли redemption или chain swap |
| Mint на chain B + inflow Treasury chain A | Chain swap | Сопоставить amounts и timing |
| Blacklist/freeze event | Compliance/admin action | Official policy / address status |
Explorer label — подсказка, не доказательство beneficial owner
Адрес может быть корректно помечен как exchange treasury, но внутренний omnibus ledger биржи скрывает конечного пользователя. On-chain данные показывают custody movement, не обязательно economic ownership change.
Risk matrix USDT: stable price не означает отсутствие риска
Stablecoin убирает большую часть directional volatility относительно USD, но заменяет её набором других risks.
- **Issuer/solvency risk:** value и liquidity Reserves.
- **Redemption risk:** operational/KYC/legal access к primary market.
- **Liquidity/depeg risk:** secondary market может отклониться от $1.
- **Chain risk:** congestion, reorg, validator/protocol failures underlying network.
- **Smart-contract risk:** bug или admin-key compromise token implementation.
- **Compliance risk:** freeze/blacklist/sanctions controls.
- **Custody risk:** exchange или wallet operator может быть отдельной точкой отказа.
- **Bridge/wrapped risk:** third-party representation может иметь ещё один collateral/messaging layer.
Native issuer token и wrapped USDT — разные risk stacks
Если DeFi bridge выпускает собственный wrapped USDT на chain, которую Tether напрямую не поддерживает, пользователь дополнительно доверяет bridge. Ticker и UI logo способны выглядеть одинаково, а redemption path принципиально другой.
Depeg нужно разбирать по причине
Отклонение 0.995 может быть local exchange liquidity issue, banking-hours friction, broad market panic или изменение оценки issuer risk. Одна и та же цена не объясняет механизм.
Стабильность USDT — это работа issuer balance sheet, redemption arbitrage, exchange liquidity и нескольких blockchain transports одновременно. Ошибка в любом одном слое не обязательно ломает остальные, но может временно повлиять на общий peg.
Главный вывод
USDT технически лучше понимать как distributed settlement token с централизованным issuer layer. Blockchain гарантирует transaction history и contract execution конкретной сети. Tether Treasury управляет authorized inventory, issuance, redeemed tokens и chain rebalancing. Reserves находятся off-chain и подтверждаются отдельной disclosure/audit инфраструктурой. Primary-market redemption связывает token с dollar-denominated obligation, а secondary-market arbitrage помогает удерживать price около $1.
Из этого следуют три практических правила. Во-первых, **mint не равен issuance**, пока tokens остаются authorized inventory в Treasury. Во-вторых, **USDT-ERC20 и USDT-TRC20 — разные technical paths**, хотя issuer accounting стремится сделать их экономически взаимозаменяемыми. В-третьих, **self-custody USDT не устраняет issuer authority**: freeze/blacklist и redemption policy являются частью asset design.
Поэтому профессиональный анализ USD₮ должен одновременно читать explorer, Treasury flows, supported-protocol documentation и reserve disclosures — и не превращать ни один из этих слоёв в единственный источник всей правды.
FAQ
Создание 1 млрд USDT on-chain означает, что supply сразу вырос на 1 млрд?
Нет. Tokens могут быть authorized but not issued и оставаться в Tether Treasury вне circulation. Нужно проверить, покинули ли они Treasury и изменился ли aggregate issued supply.
Чем redemption отличается от burn?
Redemption — экономический процесс возврата USD₮ issuer-у в обмен на underlying value по правилам Tether. Burn — on-chain уничтожение tokens. Redeemed tokens могут сначала некоторое время оставаться Treasury inventory и не сжигаться немедленно.
USDT ERC20 и TRC20 — это один и тот же contract?
Нет. Это разные implementations на разных blockchains. Они имеют разные contract addresses, fee models, finality и explorers, хотя issuer стремится поддерживать одинаковую долларовую unit-of-account value.
Почему USDT на Ethereum transfer иногда требует особой integration logic?
Tether Supported Protocols предупреждает, что текущий Ethereum USD₮ contract основан на более старой ERC-20 реализации и transfer не возвращает Boolean так, как ожидают некоторые современные contracts. Поэтому integrations используют defensive wrappers вроде SafeERC20.
Может ли Tether заморозить USDT в self-custody wallet?
В определённых обстоятельствах да. Public Terms/RID и wallet-freezing policy предусматривают blacklist/freeze controls, включая действия в рамках sanctions и law-enforcement requests.
Reserve report и audit — одно и то же?
Нет. Quarterly reserve reporting — point-in-time disclosure о Reserves и liabilities с соответствующим independent report. Отдельный full financial-statement audit рассматривает более широкий набор financial statements и controls за отчётный период. В 2026 Tether отдельно объявил KPMG audit financial statements за 2025 год.
Материал носит образовательный характер и не является финансовой рекомендацией или гарантией платёжеспособности какого-либо эмитента.